
Tener seguro de comunidad no significa que tu vivienda, tus muebles y tu responsabilidad personal estén protegidos del mismo modo que con un seguro de hogar. Ambos pueden complementarse y algunas coberturas pueden coincidir. Para saber qué necesitas, hay que comparar las dos pólizas, no solo confirmar que el edificio «ya tiene seguro».
La duda suele aparecer al renovar o cuando surge una avería: ¿a quién llamo?, ¿quién arregla la tubería?, ¿quién paga el techo? Aquí tienes una forma práctica de revisar la protección de tu piso y de organizar un parte sin perderte entre la comunidad y tu compañía.
Seguro de hogar y seguro de comunidad: qué diferencia hay
Piensa en tres ámbitos: las partes comunes del edificio, los elementos de tu vivienda y tus bienes y responsabilidades particulares. El nombre de un seguro orienta, pero las condiciones concretas determinan hasta dónde llega cada protección.
Seguro de comunidad
La revisión se centra en el edificio y en los riesgos de la comunidad: qué partes asegura, qué daños contempla y qué responsabilidad civil incluye. Comprueba expresamente si el continente privativo o alguna responsabilidad de los copropietarios entra en el contrato.
Seguro de hogar
Permite revisar la protección particular de la vivienda: continente, contenido y otras garantías contratadas. Identifica qué personas y bienes figuran asegurados y cómo se trata el uso real del piso, por ejemplo, como residencia habitual o vivienda alquilada.
Separa elementos fijos, pertenencias y responsabilidad civil para ordenar hogar y comunidad. Comprueba después la definición de bienes, personas y garantías de cada contrato; una lista comercial no confirma la protección de tu vivienda.
¿El seguro de comunidad cubre el interior de mi piso?
Puede contemplar determinados daños en elementos privativos. No es correcto descartarlo solo porque el daño esté al otro lado de la puerta de casa. Tampoco puedes concluir que cubre todo el piso por el hecho de que aparezca la palabra «edificio».
En la póliza comunitaria, pregunta si la restitución estética alcanza zonas comunes, privativas o ambas y con qué límites. Pide la cláusula contratada antes de atribuir a todas las comunidades el mismo alcance.
Plantea dos preguntas separadas: «¿Mi vivienda forma parte de los bienes asegurados?» y «¿Este tipo de daño está cubierto?». Si solo responden a la primera, aún faltan datos para valorar el caso.
Qué pedir al administrador antes de decidir si necesitas los dos
Un recibo de la comunidad o una cifra global de capital no explica todas las garantías. Pide al administrador o presidente la información necesaria para comparar, sin datos personales de otros vecinos. Puedes empezar con este mensaje:
Estoy revisando el seguro de mi vivienda. ¿Podéis facilitarme la información vigente de la póliza comunitaria que afecta a los propietarios: aseguradora, vigencia, definición de edificio asegurado, alcance sobre elementos privativos, garantías, capitales, franquicias y exclusiones relevantes? También necesito saber cómo se comunica un siniestro y a quién contactar. Si hay suplementos que cambian esas condiciones, agradecería que se incluyeran.
Guarda la respuesta junto a tu póliza particular. Si solo recibes un resumen, anota qué aspectos siguen pendientes de confirmar. La frase «tenemos un seguro muy completo» no permite saber si tus mejoras, tu mobiliario o una reclamación contra ti quedan contemplados.
Cómo comparar las dos pólizas sin dejar huecos
Haz una hoja con tres columnas: cuestión, respuesta de comunidad y respuesta de hogar. Anota la cláusula o página que respalda cada respuesta y deja como «pendiente» lo que nadie haya confirmado. Estas son las preguntas que más ayudan:
- Bienes: ¿qué elementos del piso se incluyen y qué sucede con reformas, instalaciones añadidas, trastero o garaje?
- Pertenencias: ¿dónde quedan protegidos muebles, ropa, equipos y objetos de valor? No los des por incluidos en el capital del edificio.
- Daños concretos: ¿qué ocurre con agua, incendio, cristales o daños eléctricos? Revisa cada garantía por separado.
- Responsabilidad civil: ¿se analiza la responsabilidad de la comunidad, la del propietario o la de quienes conviven en la vivienda? ¿En qué supuestos?
- Importes: ¿qué capital, sublímite y franquicia corresponden al supuesto que estás comparando?
- Gestión: ¿hay asistencia, localización de averías o reclamación de daños? ¿Qué servicios requieren autorización previa?
- Condiciones: ¿qué exclusiones, requisitos de mantenimiento o límites por uso y desocupación afectan al piso?
No reduzcas el continente de tu hogar restando una parte del capital comunitario por tu cuenta. Pide que se revisen conjuntamente las definiciones y la forma de aseguramiento. Si te proponen asegurar a primer riesgo, solicita por escrito qué garantía funciona así y qué límite conserva. Para entender el problema de declarar un capital insuficiente, consulta nuestra guía de infraseguro y regla proporcional.
Hay un daño: separa origen, reparación y consecuencias
La pregunta «¿esto es de la comunidad o mío?» mezcla cuestiones distintas. Antes de repartir gastos, intenta identificar qué elemento ha fallado, qué actuación necesita y qué bienes han resultado dañados.
El artículo 396 del Código Civil incluye entre los elementos comunes las cubiertas, las fachadas y determinadas instalaciones y conducciones hasta la entrada al espacio privativo. Si existe duda sobre una instalación concreta, revisa la documentación del inmueble y pide una identificación técnica; no la clasifiques solo por dónde se ve la avería.
Después, solicita que el presupuesto separe la reparación del elemento que falló, la apertura y cierre necesarios para acceder y la reparación de los bienes afectados. Una respuesta sobre la tubería no resuelve necesariamente qué ocurre con la pintura o el mueble dañado.
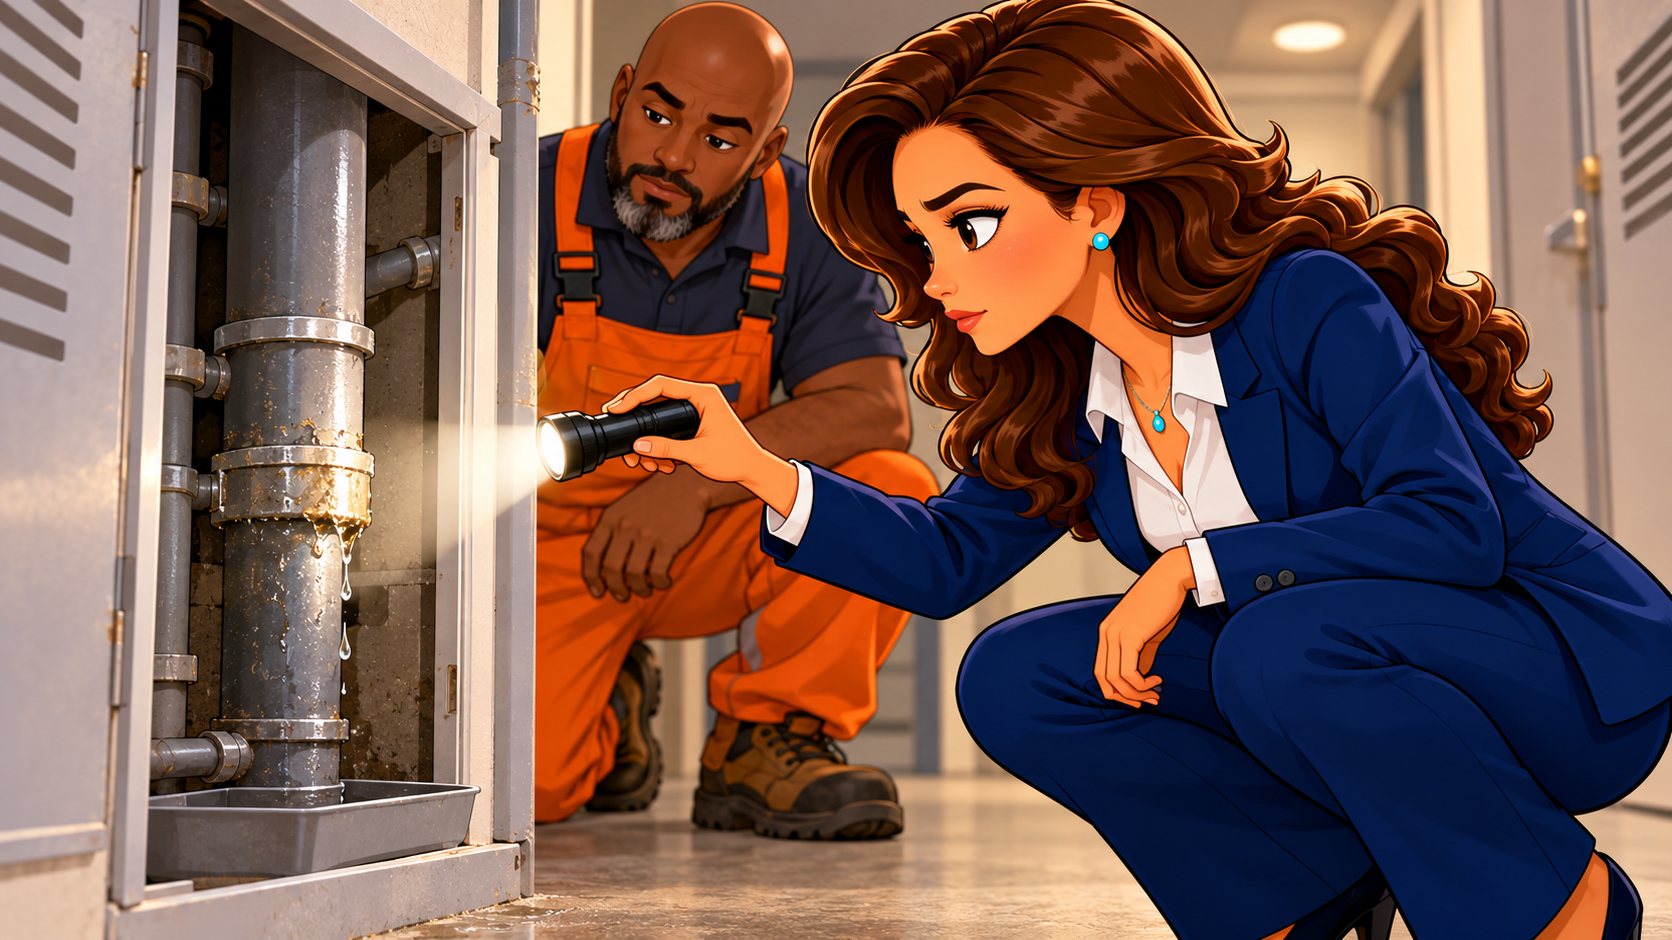
Una bajante provoca una mancha en tu techo
Ejemplo hipotético: aparece humedad dentro del piso y un técnico localiza el origen en una bajante. Avisa al administrador para revisar la instalación y comunica a tu aseguradora los daños de tu vivienda. Pide que el informe identifique la causa y el tramo afectado. La mancha interior, por sí sola, no permite asignar el pago a una compañía.
Una instalación de tu vivienda afecta al vecino
Reúne la información sobre el origen y los daños de ambas viviendas. Solicita que se analicen por separado la reparación de la avería, tus propios daños y la posible responsabilidad frente al vecino. No prometas que «mi seguro te pagará todo»: falta comprobar los hechos y la póliza.
Hay filtraciones desde una terraza
Que una terraza tenga uso exclusivo no resuelve por sí solo todas las cuestiones sobre sus elementos y su conservación. Pide un diagnóstico de la filtración y consulta la documentación del edificio. Evita encargar una reparación definitiva basándote únicamente en que la terraza está encima de tu salón.
Si el incidente es una fuga, encontrarás las actuaciones iniciales y la documentación específica en cómo dar parte de daños por agua.
A quién avisar y qué hacer si las aseguradoras se remiten una a otra
- Atiende la urgencia con seguridad. Evita que el daño aumente y solicita ayuda profesional si hace falta. Conserva fotografías y justificantes de las actuaciones realizadas.
- Comunica tus daños a tu compañía. Si hay indicios de un elemento común, informa también al administrador o presidente para tramitar el aviso comunitario.
- Pide referencias de expediente. Anota compañía, fecha, contacto y siguiente actuación prevista. Traslada los datos del otro seguro cuando los tengas.
- Comparte las mismas pruebas. Fotografías, informe de origen y presupuesto desglosado ayudan a evitar que se estén valorando versiones diferentes.
- Solicita una respuesta concreta. Pregunta si la discrepancia afecta a la causa, al elemento asegurado, a una exclusión o a la valoración. Pide la explicación y la cláusula aplicada por escrito.
El artículo 16 de la Ley de Contrato de Seguro fija, con carácter general, siete días desde que se conoce el siniestro para comunicarlo, salvo plazo más amplio en la póliza. No retrases tu aviso mientras se aclara a quién corresponde intervenir.
Un mensaje útil para desbloquear la gestión es: «Adjunto el informe y los daños que solicito revisar. Indicad qué partidas aceptáis o rechazáis, la condición aplicable y qué información falta. Existe otro expediente con estos datos de contacto». Si persiste el desacuerdo, sigue los pasos de nuestra guía para reclamar a una aseguradora.
Si ambos seguros cubren un daño, ¿se cobra dos veces?
No se puede cobrar dos veces por el mismo daño para obtener un enriquecimiento. El artículo 26 de la Ley de Contrato de Seguro establece ese principio. Informa de las otras pólizas implicadas y de las cantidades ya percibidas.
El artículo 32 regula un supuesto específico de varios contratos del mismo tomador con distintos aseguradores sobre el mismo riesgo, interés y periodo. La coexistencia de hogar y comunidad no permite aplicar automáticamente esa figura ni un reparto al cincuenta por ciento. Hay que examinar los contratos y el caso.
Preguntas frecuentes
¿Puedo dar de baja mi hogar porque ya pago el seguro comunitario?
Antes de decidirlo, completa la comparación. Identifica qué protección dejarías de tener y pide una propuesta que explique las coincidencias y los huecos. Si finalmente cambias de seguro, revisa fechas y plazos para comunicar la no renovación.
¿Conviene que los dos seguros sean de la misma compañía?
Puedes pedir una propuesta conjunta y preguntar cómo gestionarían un incidente que afectase a ambas pólizas. Compara garantías, límites, franquicias y prima total. Compartir aseguradora no hace equivalentes los contratos ni confirma la cobertura de un daño.
¿Y si vivo de alquiler?
Añade otra pregunta: de quién es cada bien dañado. No confundas el mobiliario del propietario con tus pertenencias ni tu responsabilidad con la del edificio. Nuestra guía de seguro de hogar para inquilinos te ayuda a preparar esa revisión.
Revisa tu vivienda con la póliza comunitaria a mano
Reúne las condiciones vigentes de ambos seguros y las dudas que hayan quedado pendientes. Describe también las reformas y el uso de la vivienda. Una revisión útil debe dejar claro qué proteges con cada contrato y qué cuestiones necesitan confirmación.