
La renovación de un seguro suele llegar con una pregunta: ¿sigo bien cubierto o solo estoy pagando otro recibo? Para responder no basta con comparar el precio del año pasado con el nuevo. Hay que comprobar qué riesgos protege la póliza, cuánto pagaría en cada caso y qué parte del gasto tendrías que asumir tú.
Esta guía te ayuda a revisar una póliza de hogar, coche u otro seguro con un método sencillo. No necesitas aprenderte el contrato de memoria: necesitas localizar los datos que condicionan la respuesta cuando algo sale mal.
Antes de empezar: reúne los documentos correctos
Ten a mano las condiciones particulares, las condiciones generales, los suplementos o modificaciones y el último recibo. Si vas a valorar una alternativa, añade su propuesta detallada. Un folleto comercial o un resumen de una página sirve para orientarte, pero no sustituye el contrato completo.
Crea una hoja con cuatro columnas: qué tienes contratado, qué necesitas, qué dudas quedan y qué respuesta te han dado. El objetivo es terminar la revisión con decisiones concretas, no con una lista de términos que sigues sin entender.
1. Comprueba quién está asegurado y qué riesgo se ha declarado
Revisa el nombre del tomador, las personas aseguradas, la dirección o el vehículo y el uso declarado. El tomador contrata el seguro; el asegurado es la persona o el interés protegido. En algunos contratos coinciden y en otros no.
Busca cambios que se hayan producido desde la contratación: una vivienda ahora alquilada, una reforma, otro conductor habitual, un negocio que se desarrolla en casa o nuevos bienes de valor. Una póliza diseñada para tu situación anterior puede necesitar ajustes. Pregunta qué cambios debes comunicar y cómo quedarán reflejados.
2. Convierte las coberturas en situaciones reales
Leer “daños por agua”, “asistencia” o “defensa jurídica” no permite saber toda la protección. Elige dos o tres situaciones que te preocupen y pide que te expliquen la respuesta del contrato, con su garantía y su límite.
- Hogar: si una tubería pierde agua, ¿se pagan los daños, la localización y la reparación de la causa?
- Coche: si sufres un golpe sin otro vehículo identificado, ¿hay daños propios y se aplica franquicia?
- Vida: ¿qué evento activa la prestación y qué capital recibirían los beneficiarios?
Si estás revisando tu vivienda, nuestra guía sobre qué cubre un seguro de hogar te ayuda a separar continente, contenido y responsabilidad civil.
3. Localiza exclusiones y obligaciones
Anota los hechos que la póliza deja fuera, los requisitos para que funcione una garantía y las medidas que debes cumplir. No es lo mismo un daño excluido que un servicio sujeto a un número máximo de intervenciones.
Fíjate especialmente en el uso del bien asegurado, mantenimiento, antigüedad, medidas de seguridad y ámbito territorial. El artículo 3 de la Ley de Contrato de Seguro exige destacar y aceptar específicamente por escrito las cláusulas limitativas de derechos. Si una cláusula te genera dudas, pide una explicación por escrito sobre su alcance.
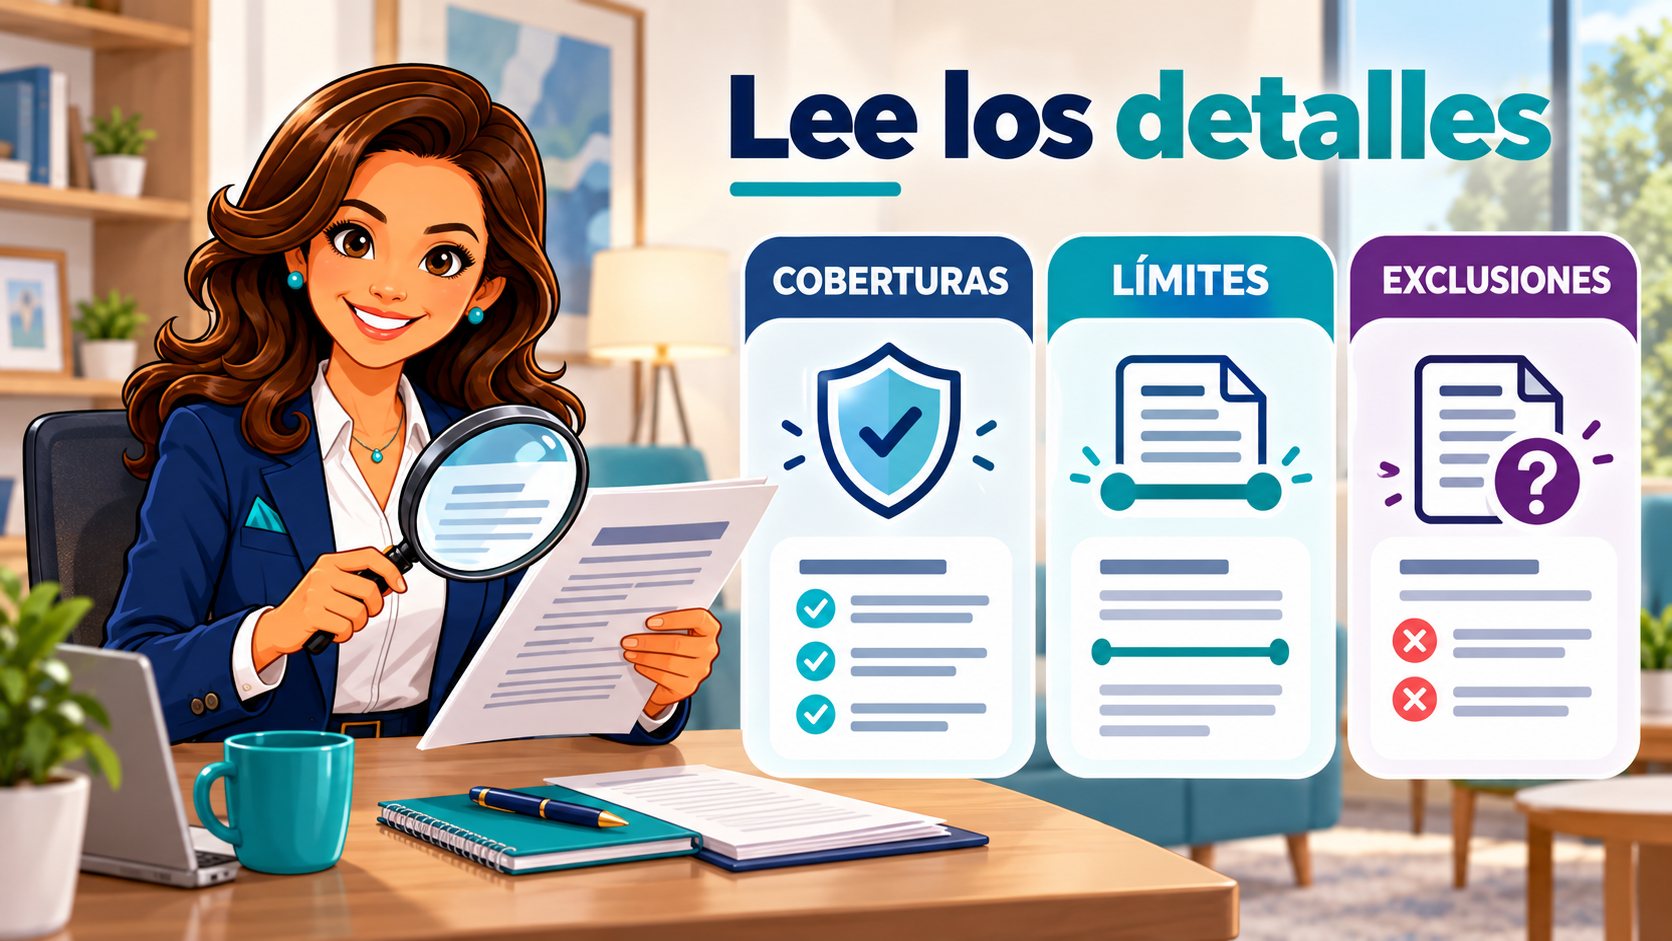
4. Revisa capitales y sublímites
El capital general puede parecer suficiente y, aun así, existir un límite inferior para una prestación concreta. Comprueba si el importe se aplica por siniestro, por objeto, por persona o por año.
En hogar, revisa el capital de reconstrucción y el valor de reposición de tus pertenencias. En otras pólizas, comprueba que los importes responden a la necesidad actual. Una cifra alta en la portada no significa que todos los conceptos dispongan de ese mismo dinero.
Ejemplo orientativo: una garantía de 20.000 euros puede incluir un sublímite de 1.000 para un tipo de bien. Si ese bien vale 2.500, la diferencia merece una revisión aunque el capital total parezca holgado. Las cifras son ilustrativas, no condiciones de una oferta.
5. Identifica cuánto pagarías tú
Busca franquicias, porcentajes a tu cargo, copagos cuando procedan y gastos no incluidos. Anota a qué garantías afectan y cómo se calculan. No des por hecho que hay una única franquicia para toda la póliza.
La pregunta útil es: “Ante este siniestro, ¿qué cantidad podría salir de mi bolsillo?” Si la prima baja a cambio de asumir más gasto, comprueba que ese importe encaja con tu presupuesto. El ahorro anual y el coste de una incidencia deben valorarse juntos.
6. Comprueba cómo se valora la indemnización
Localiza expresiones como valor de nuevo, valor real, valor venal o valor de mercado. Pide que te expliquen cuál se aplica al bien concreto, en qué momento y con qué condiciones.
También conviene saber si la aseguradora paga dinero, repara, sustituye el bien o presta un servicio. No compares dos contratos como si ofrecieran lo mismo cuando una prestación cambia por antigüedad, exige una factura o limita el proveedor que puedes utilizar.
7. Separa asistencia de cobertura económica
Una póliza puede organizar la visita de un profesional sin asumir todos los materiales o la reparación completa. Revisa desplazamiento, mano de obra, piezas, número de servicios y horarios.
Guarda los canales para comunicar un siniestro y pregunta qué documentación se pide. Saber a quién llamar resulta útil, pero saber qué prestación has contratado evita confundir una asistencia de urgencia con una reparación sin límite.
8. Compara el coste anual con condiciones equivalentes
Si pagas mensualmente, calcula el total de las cuotas de la anualidad. Comprueba si el fraccionamiento tiene coste, si hay un descuento inicial y qué ocurrirá cuando termine.
Para comparar una alternativa, utiliza los mismos datos, capitales, conductores, garantías y franquicias. Una propuesta más barata puede ser interesante, pero necesitas conocer la causa de la diferencia. Tampoco una prima más alta demuestra por sí sola que el contrato sea mejor para ti.
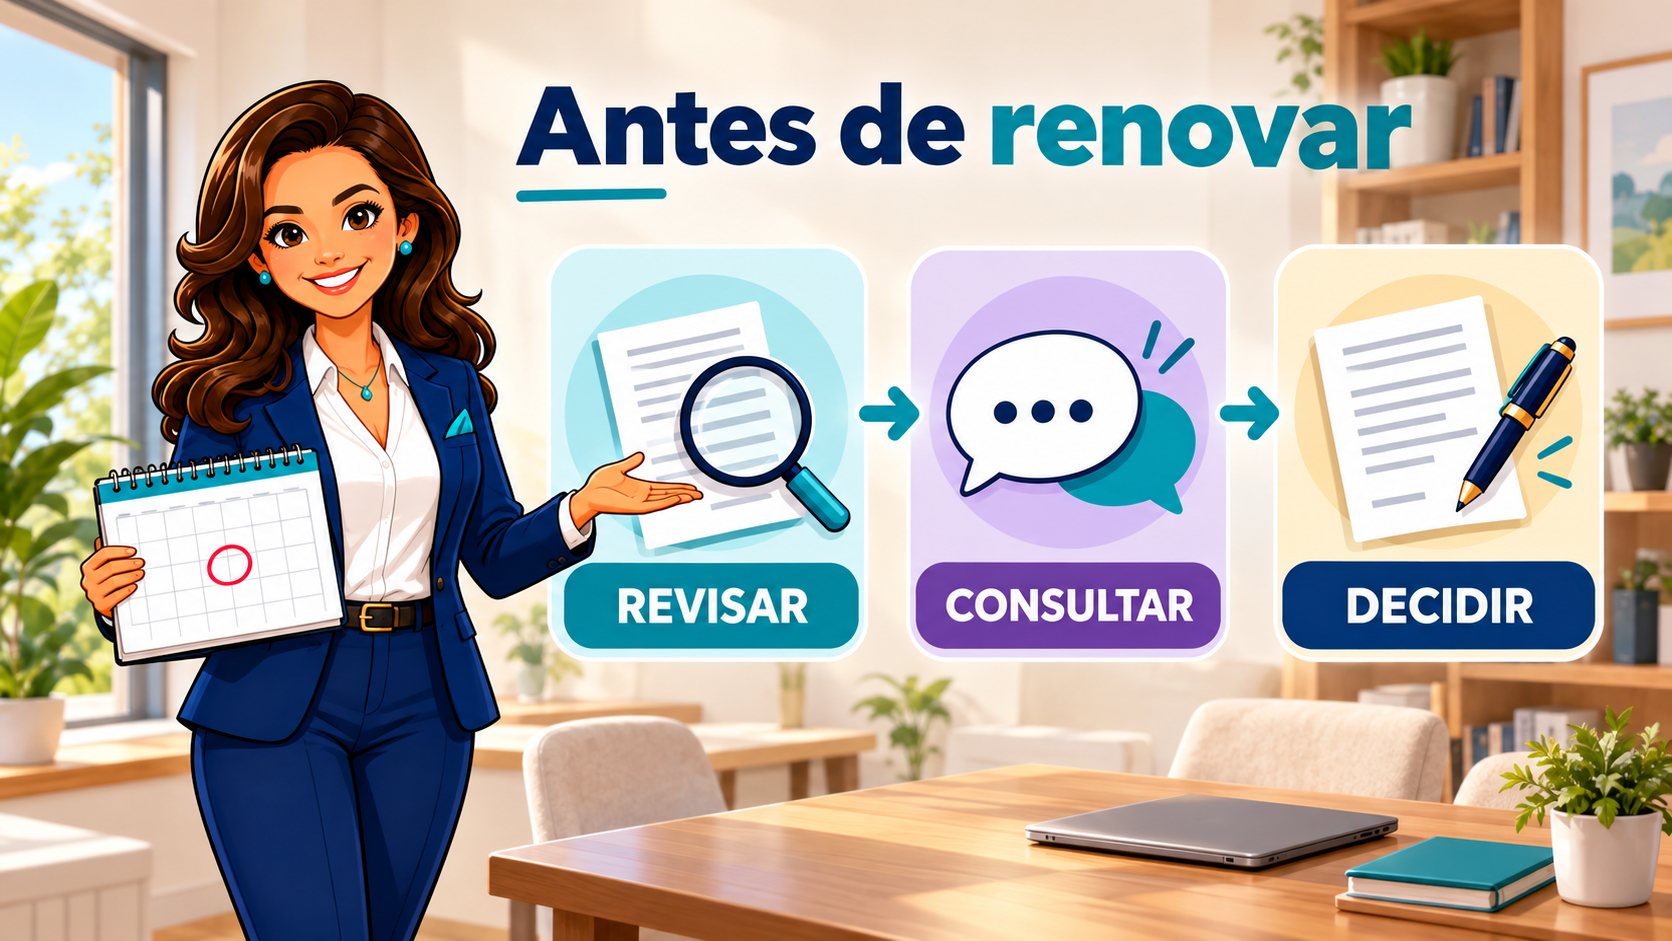
9. Apunta la renovación y el plazo de aviso
En el régimen general del artículo 22 de la Ley de Contrato de Seguro, el tomador que se opone a la prórroga debe notificarlo por escrito con al menos un mes de antelación. Para la aseguradora, el plazo es de dos meses; también debe comunicar las modificaciones del contrato con dos meses de antelación.
La ley contempla particularidades para el seguro de vida. Revisa la modalidad y el contrato antes de trasladar automáticamente estas reglas. Si decides cambiar, conserva la comunicación y su justificante, y coordina la entrada en vigor del nuevo seguro. Devolver un recibo no sustituye una comunicación de no renovación.
10. Comprueba qué ha cambiado y cierra las dudas
Compara la propuesta de renovación con el contrato anterior. ¿Cambian solo los importes o también una garantía, una franquicia, una persona asegurada o un límite? Comprueba que las aclaraciones y ajustes aceptados aparezcan en la documentación correspondiente.
Termina la revisión con tres posibles decisiones: mantener la póliza porque encaja, ajustarla porque tu situación ha cambiado o estudiar otra opción con prestaciones comparables. Si una duda esencial sigue sin respuesta, no la des por resuelta porque el recibo parezca razonable.
Tu lista breve antes de decidir
- ¿Los datos y el uso declarado siguen siendo correctos?
- ¿Sé qué ocurriría en los dos o tres siniestros que más me preocupan?
- ¿He revisado exclusiones, capitales y sublímites?
- ¿Entiendo las franquicias y cómo se valora la prestación?
- ¿Conozco el coste anual completo y la fecha de renovación?
- ¿Tengo por escrito las respuestas y los cambios acordados?
Preguntas frecuentes sobre la revisión de pólizas
¿El recibo sirve para saber todo lo que cubre mi seguro?
No. Acredita datos del pago, pero el alcance de la cobertura se consulta en las condiciones del contrato y sus modificaciones. Pide la documentación completa si solo conservas los recibos.
¿Pagar menos significa necesariamente estar peor cubierto?
No. Puede haber diferencias de tarifa o descuentos, pero también de límites y garantías. La comparación debe explicar esas diferencias antes de concluir que una propuesta mejora la anterior.
¿Puedo revisar la póliza aunque todavía no vaya a cambiar?
Sí. La revisión puede confirmar que el seguro encaja o detectar ajustes que convenga pedir a tu aseguradora actual. No obliga a contratar otra póliza.
¿Cuándo conviene empezar?
Con tiempo suficiente para consultar dudas y tomar una decisión antes del plazo de aviso aplicable. También cuando cambie el uso de la vivienda, el vehículo, la composición familiar o una necesidad relevante.
Información orientativa para seguros en España. La respuesta a cada caso depende de la modalidad, las condiciones de la póliza y la normativa aplicable. Fuentes legales: Ley 50/1980, artículos 3 y 22, texto consolidado consultado en octubre de 2026.