
Los daños estéticos del seguro de hogar pueden ayudar a recuperar la uniformidad de una zona cuando la reparación de un siniestro cubierto deja un acabado diferente. No significan que el seguro vaya a renovar todo el baño o cambiar todo el suelo: hay que revisar qué bienes, superficies y límites contempla la garantía.
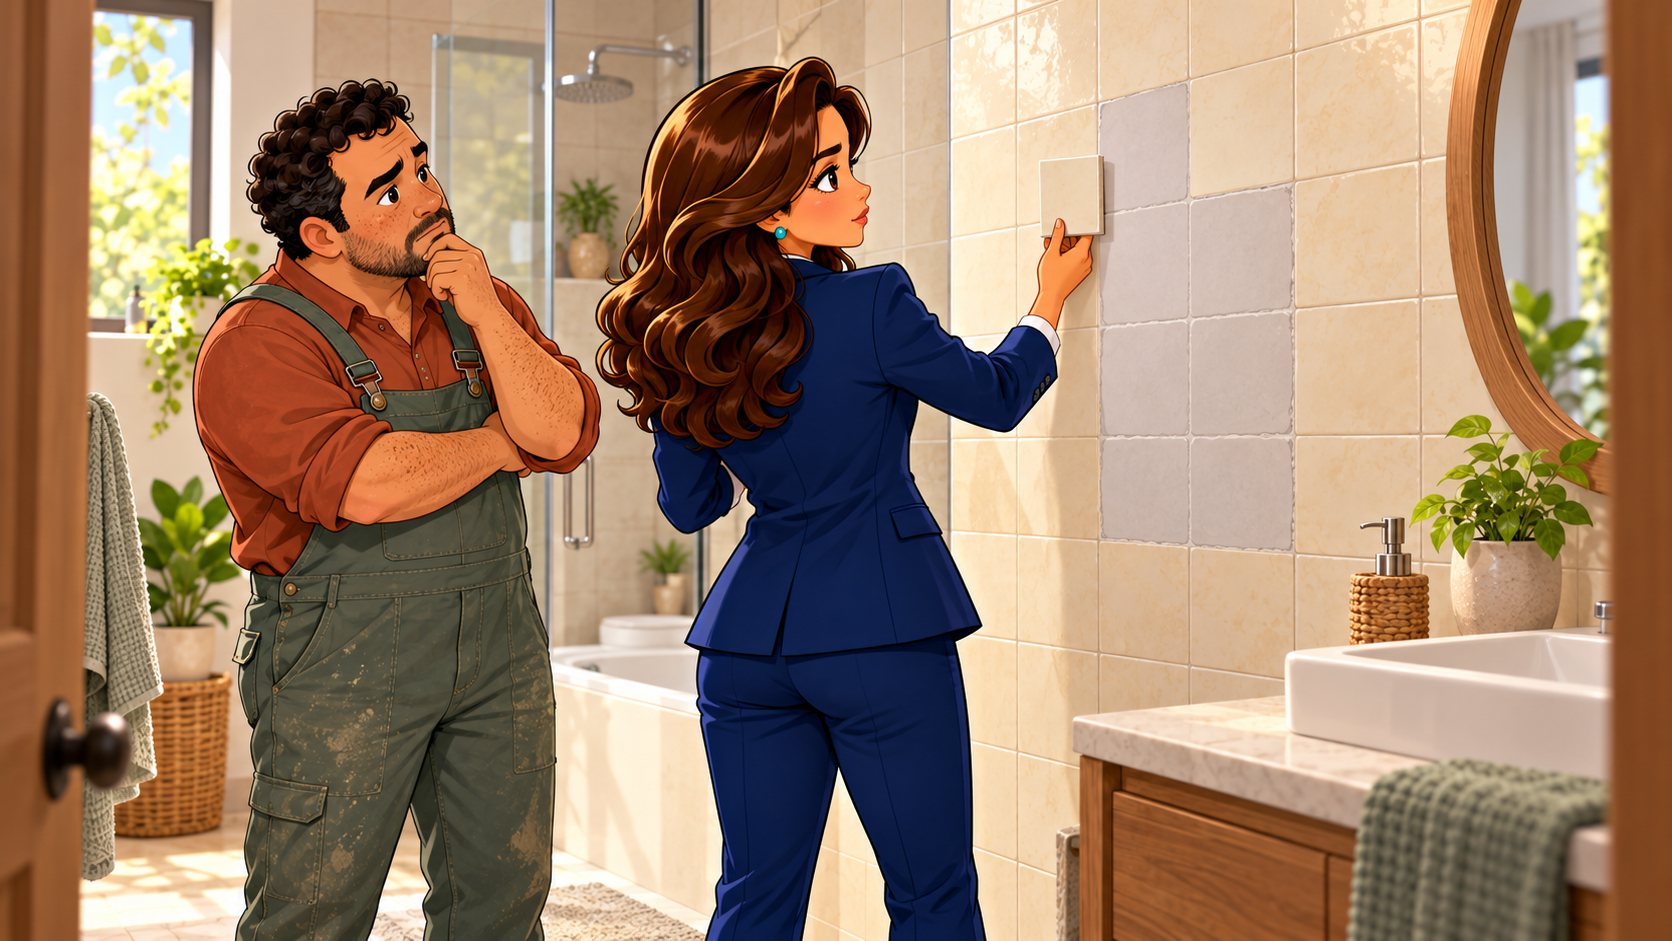
La situación es fácil de reconocer: arreglan una tubería, cierran la pared y el azulejo nuevo no se parece al antiguo. La avería está solucionada, pero el parche sigue a la vista. Esta guía te ayuda a distinguir ambas cuestiones y a preparar una petición con pruebas, alcance y presupuesto claros.
Qué son los daños estéticos y qué no debes dar por supuesto
Identifica el siniestro cubierto al que debe vincularse la restitución estética y qué superficies comprende. Esa relación distingue la reparación de la armonía afectada de un proyecto general de redecoración.
Antes de hablar de materiales, comprueba tres cosas: que el siniestro entra en la póliza, que la garantía estética está contratada y que se refiere al bien o superficie sobre el que preguntas. Una cobertura para el continente no permite asumir el mismo tratamiento para un conjunto de muebles.
Si necesitas situar estos conceptos, empieza por qué cubre un seguro de hogar. Aquí nos centraremos en el acabado que queda después de la reparación.
Daño directo, acceso a la avería y restitución estética
Cuando llega un presupuesto, conviene separar las partidas. Así podrás saber si la discusión es sobre reparar lo roto, cerrar un acceso o ampliar el trabajo para recuperar la uniformidad.
Daño directo
Es el desperfecto que se está valorando: por ejemplo, la pintura afectada por una fuga. Pide que se identifiquen la causa y las superficies realmente dañadas.
Trabajos para localizar y reparar
Abrir una pared, intervenir en una conducción y cerrar el hueco son actuaciones diferentes. Solicita que el presupuesto las detalle para no confundirlas con la ampliación estética.
Recuperar la uniformidad
La petición estética explica por qué la reparación puntual deja una diferencia visible y qué intervención adicional propones. Su aceptación y extensión dependen de la garantía contratada.
Ejemplo hipotético: para reparar una tubería se retiran varias piezas de una pared. La consulta estética no es únicamente «¿ponéis azulejos nuevos?», sino «¿cómo se valora la diferencia con las piezas que quedan y qué superficie se contempla para corregirla?».
Azulejos descatalogados: cómo demostrar que no encuentras el mismo material
Que una tienda no tenga existencias no demuestra por sí solo que no exista una solución equivalente. Reúne información que permita comparar modelo, color, medida, textura y acabado. El objetivo es explicar el problema de forma comprobable.
- Fotografía el conjunto antes de retirar más piezas y toma detalles de la zona dañada.
- Conserva una muestra o la referencia original si la tienes. No te expongas a cortes para recuperarla.
- Pide al proveedor una respuesta sobre disponibilidad, alternativas y diferencias relevantes.
- Solicita al reparador que describa qué solución propone y dónde quedaría el cambio de acabado.
- Aporta medidas y fotografías de la estancia, evitando enviar datos personales que no sean necesarios.
Presenta esta información antes de aceptar una sustitución que luego quieras cuestionar. Si necesitas actuar con urgencia, documenta el estado y pregunta qué parte puede resolverse ahora y qué valoración quedará pendiente.
¿Tienen que cambiar todos los azulejos o todo el parquet?
No hay una respuesta universal basada únicamente en que el modelo esté descatalogado. La cuestión es qué unidad o conjunto define tu póliza, qué diferencia deja la reparación y hasta dónde alcanza la garantía.
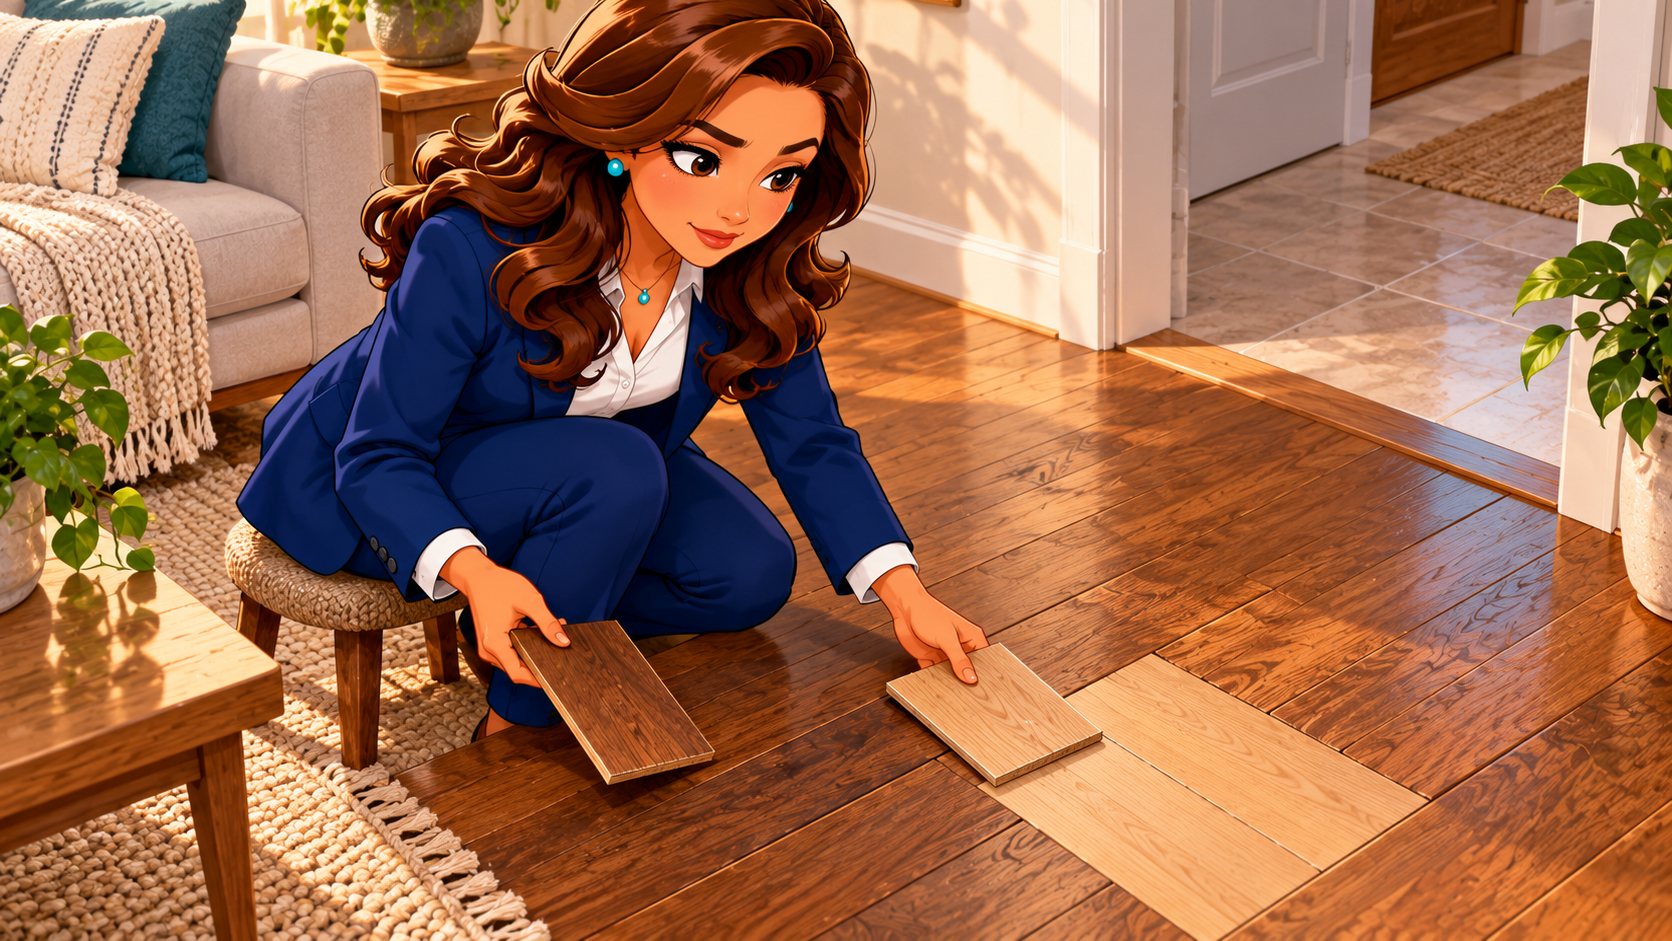
En un suelo continuo, por ejemplo, anota si hay puertas, juntas, cambios de material o separaciones entre estancias. No concluyas por tu cuenta que toda la casa es un único conjunto, pero tampoco reduzcas la petición a las tablas rotas sin explicar la continuidad visual.
En un baño, muestra las paredes completas, los cambios de revestimiento y la relación entre las piezas originales y las propuestas. Una foto muy cercana puede enseñar el color; una vista general ayuda a entender la intervención que solicitas.
Qué límites revisar en la póliza
Localiza el límite económico, el ámbito de la estancia y el tratamiento de desgaste y mantenimiento. Utiliza las condiciones de tu contrato, sin trasladar el capital de otra póliza.
- Bienes incluidos: continente, contenido o ambos, y qué conjuntos contempla.
- Ámbito: estancia, superficie, vivienda y posibles diferencias entre interior y exterior.
- Importe: límite por siniestro y cualquier otro sublímite que figure.
- Franquicia: si existe, a qué garantía se aplica y cómo se calcula en ese expediente.
- Forma de prestación: reparación, indemnización, documentación o condiciones para efectuar el trabajo.
- Exclusiones: qué supuestos concretos quedan fuera y cómo se relacionan con la causa del incidente.
No confundas un límite con una cantidad que siempre se cobra. Ejemplo numérico hipotético: si una póliza fija un máximo de 1.200 euros para una actuación estética y el presupuesto de esa actuación asciende a 1.700, la diferencia de 500 no desaparece por presentar el presupuesto. Además, antes de fijar cualquier importe hay que confirmar el alcance aceptado y las demás condiciones aplicables. No es una estimación para tu vivienda.
Cómo preparar el presupuesto y la solicitud
Pide un presupuesto con mediciones, materiales, mano de obra y retirada de residuos cuando corresponda. Separa los trabajos necesarios para reparar el daño de la ampliación estética propuesta. Si quieres aprovechar para elegir un acabado más caro o reformar otros elementos, que esa mejora voluntaria figure aparte.
Una petición clara puede redactarse así:
Tras la reparación del siniestro, la zona intervenida presenta una diferencia de acabado respecto al conjunto. Adjunto fotografías generales y de detalle, medidas, información del material y presupuesto desglosado. Solicito que se revise la garantía de restitución estética y se indique qué superficie, solución e importe se aceptan, con referencia a las condiciones aplicables.
Pide también que se precise qué quedará pendiente antes de autorizar el trabajo. No interpretes una visita del reparador o la recepción del presupuesto como confirmación de que se ha aceptado todo su contenido.
Si el seguro solo acepta una reparación puntual
Solicita el motivo por escrito. Puede que la discrepancia se refiera a la existencia de garantía, a su ámbito, al material alternativo o a la valoración. Cada cuestión necesita una respuesta distinta.
Si el desacuerdo es sobre el acabado, aporta las pruebas del conjunto y explica por qué la alternativa no resuelve la diferencia. Si es sobre el importe, pide el desglose de lo aceptado. Si se aplica una exclusión, solicita que se identifique y se explique su relación con el caso. Nuestra guía de reclamación a una aseguradora te ayuda a ordenar la documentación.
Preguntas frecuentes
¿Cubre pintar toda la casa si se moja una pared?
No se puede deducir por el mero hecho de tener daños estéticos. Presenta las superficies afectadas y revisa la unidad que contempla la garantía. Si el origen es una fuga, consulta también cómo tramitar daños por agua.
¿Puedo elegir otro modelo y pagar la diferencia?
Plantéalo antes de encargarlo. Solicita qué solución e importe se aceptan y un presupuesto que separe la mejora que eliges. Esa decisión no debe confundirse con la valoración de la reparación cubierta.
¿Y si el origen está en una instalación comunitaria?
Identifica la causa y los daños, y revisa los contratos implicados. Que exista otro seguro no resuelve por sí solo la petición estética. Puedes apoyarte en la guía de hogar y comunidad: qué revisar y a quién avisar.
¿Las fotografías bastan para que acepten el presupuesto?
Ayudan a explicar la petición, pero no sustituyen la comprobación de la póliza y del alcance de los trabajos. Combínalas con medidas, referencias y el desglose del profesional.
Comprueba esta garantía antes de necesitarla
En la próxima revisión de tu hogar, pide localizar la restitución estética y anota sus bienes, ámbito e importe. Así sabrás qué información preparar si una reparación deja un acabado desigual.