
El viento ha roto el toldo, ha doblado una persiana o ha tirado una rama sobre la valla. Al buscar qué cubre el seguro de hogar aparecen cifras distintas y una duda: ¿debo avisar a la compañía o al Consorcio?
Para resolverlo hay que comprobar la causa, el bien dañado y las condiciones de la garantía atmosférica. Un aviso meteorológico no confirma por sí solo una indemnización, y el umbral que figure en otra póliza no sirve automáticamente para la tuya.
Cuándo puede cubrir el seguro de hogar los daños por viento
Localiza el apartado de fenómenos o daños atmosféricos en tus condiciones. Comprueba qué intensidad exige, cómo se acredita y qué bienes están comprendidos. Después revisa los límites y exclusiones aplicables al elemento afectado.
Comprueba qué causas atmosféricas, umbrales y elementos exteriores contempla tu contrato. Lee también las exclusiones sobre desgaste y conservación: encontrar la palabra «viento» en un folleto no acredita la protección de un toldo o una persiana concretos.
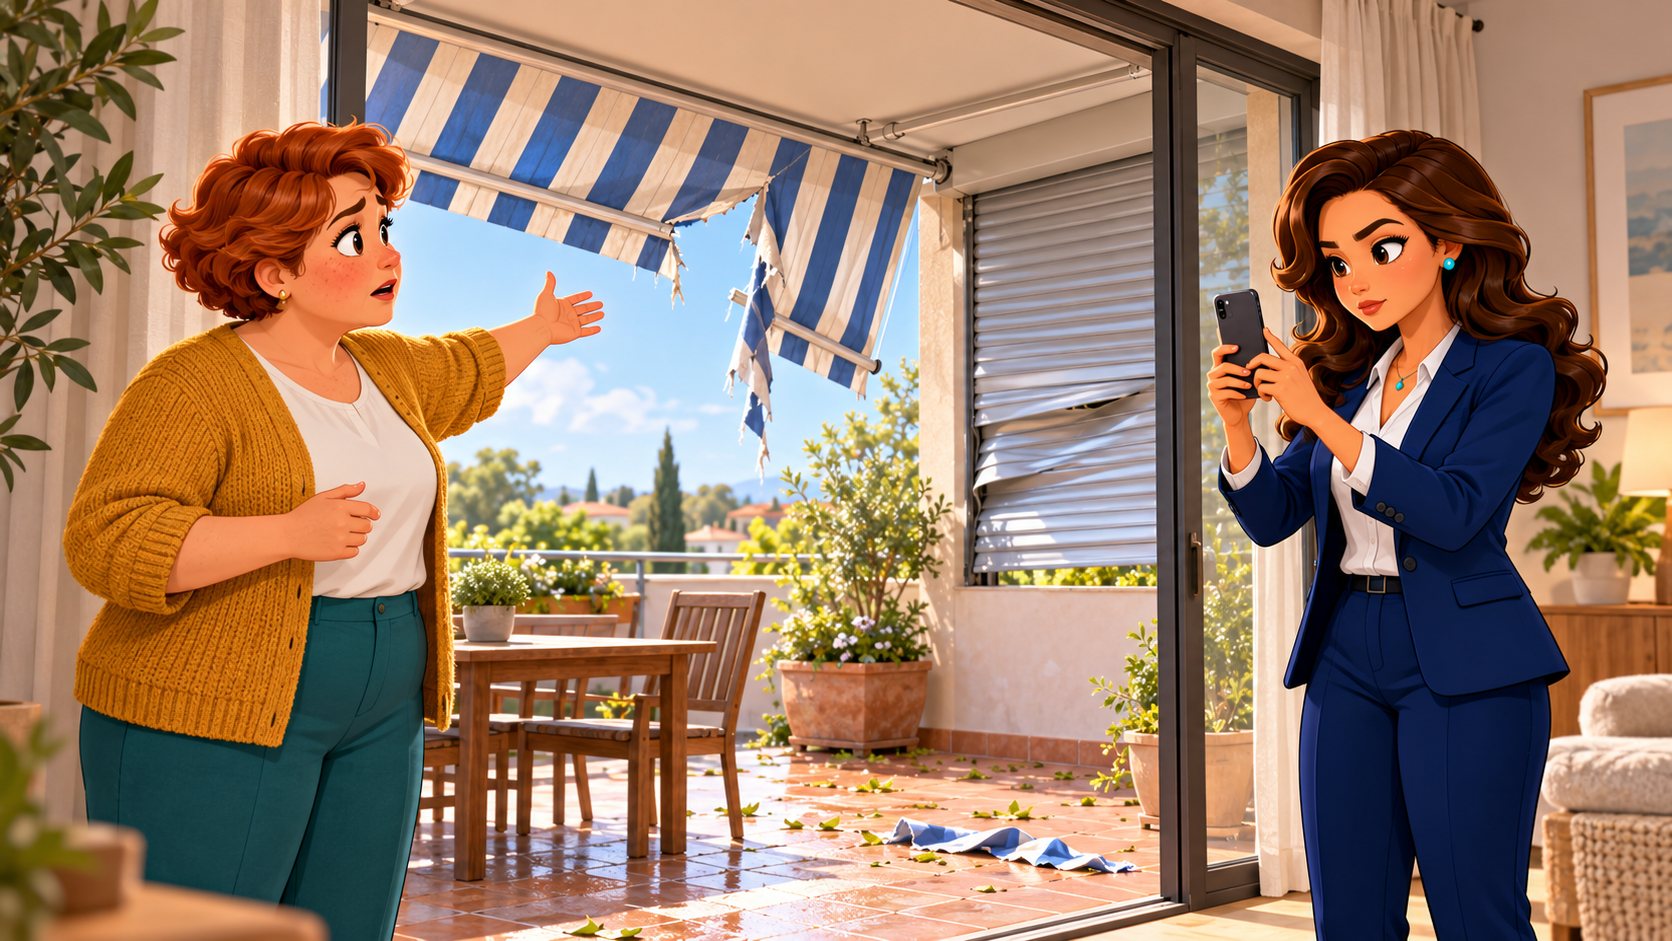
Describe por separado el toldo, su mecanismo, la persiana, el cristal o la valla. Si también ha entrado agua, indica por dónde y cuándo: los daños pueden requerir comprobar más de una causa o garantía.
¿Hay una velocidad mínima común para todos los seguros?
No hay una cifra contractual única para todas las pólizas de hogar. Si tu documentación establece, por ejemplo, un umbral de 80 kilómetros por hora, esa cifra debe leerse con sus condiciones de acreditación; no puede darse por incluida en cualquier seguro por ser un dato conocido.
Pregunta si se utiliza racha máxima, qué datos se toman para la ubicación del riesgo y si el contrato prevé otras formas de acreditar el episodio. Una velocidad media y una racha no son medidas intercambiables.
Si el parte se rechaza por intensidad insuficiente, pide la cláusula aplicada y los datos concretos que se han valorado: fecha, estación, medición y relación con el lugar del daño. Con esa información podrás plantear una revisión fundada, en vez de comparar capturas de aplicaciones que quizá muestren parámetros distintos.
Viento extraordinario y Consorcio: la diferencia importante
El Reglamento del seguro de riesgos extraordinarios incluye, dentro de la tempestad ciclónica atípica, los tornados y los vientos con rachas que superen los 120 kilómetros por hora, además de otros supuestos definidos legalmente. No equivale a decir que cualquier temporal fuerte, o una racha exactamente de 120, active ese supuesto por sí sola.
La guía del Consorcio explica un procedimiento específico para daños por viento o tornado: el asegurado dirige la solicitud a su entidad, mientras se determina el ámbito del fenómeno; las entidades y el Consorcio coordinan las indemnizaciones conforme al convenio descrito.
Por eso conviene comunicar el daño a tu aseguradora sin esperar a que se publique una lista de municipios y pedir instrucciones. La delimitación oficial y los requisitos del seguro deben comprobarse; no clasifiques tú el episodio únicamente a partir de una noticia o de una estación aislada.
Qué hacer después del temporal
Acércate solo cuando sea seguro. Si hay piezas inestables, ramas suspendidas, cables o riesgo de caída, mantén la distancia y solicita la intervención adecuada. La documentación puede hacerse desde una zona protegida.
- Fotografía el conjunto y los elementos afectados antes de alterar su estado, siempre que no implique riesgo.
- Anota fecha y lugar, y explica cuándo descubriste los daños.
- Avisa al seguro, pide una referencia y describe si necesitas una medida urgente para evitar que el daño aumente.
- Conserva pruebas: fotos, presupuestos, facturas disponibles y restos que sea posible guardar con seguridad.
- Coordina la valoración antes de autorizar una reparación completa, salvo las actuaciones urgentes necesarias.
El artículo 16 de la Ley de Contrato de Seguro fija, como regla general, siete días desde que se conoce el siniestro para comunicarlo, salvo que la póliza establezca un plazo más amplio. No esperes a reunir el presupuesto definitivo para abrir el expediente.
Toldos y persianas: revisa tanto la pieza como la causa
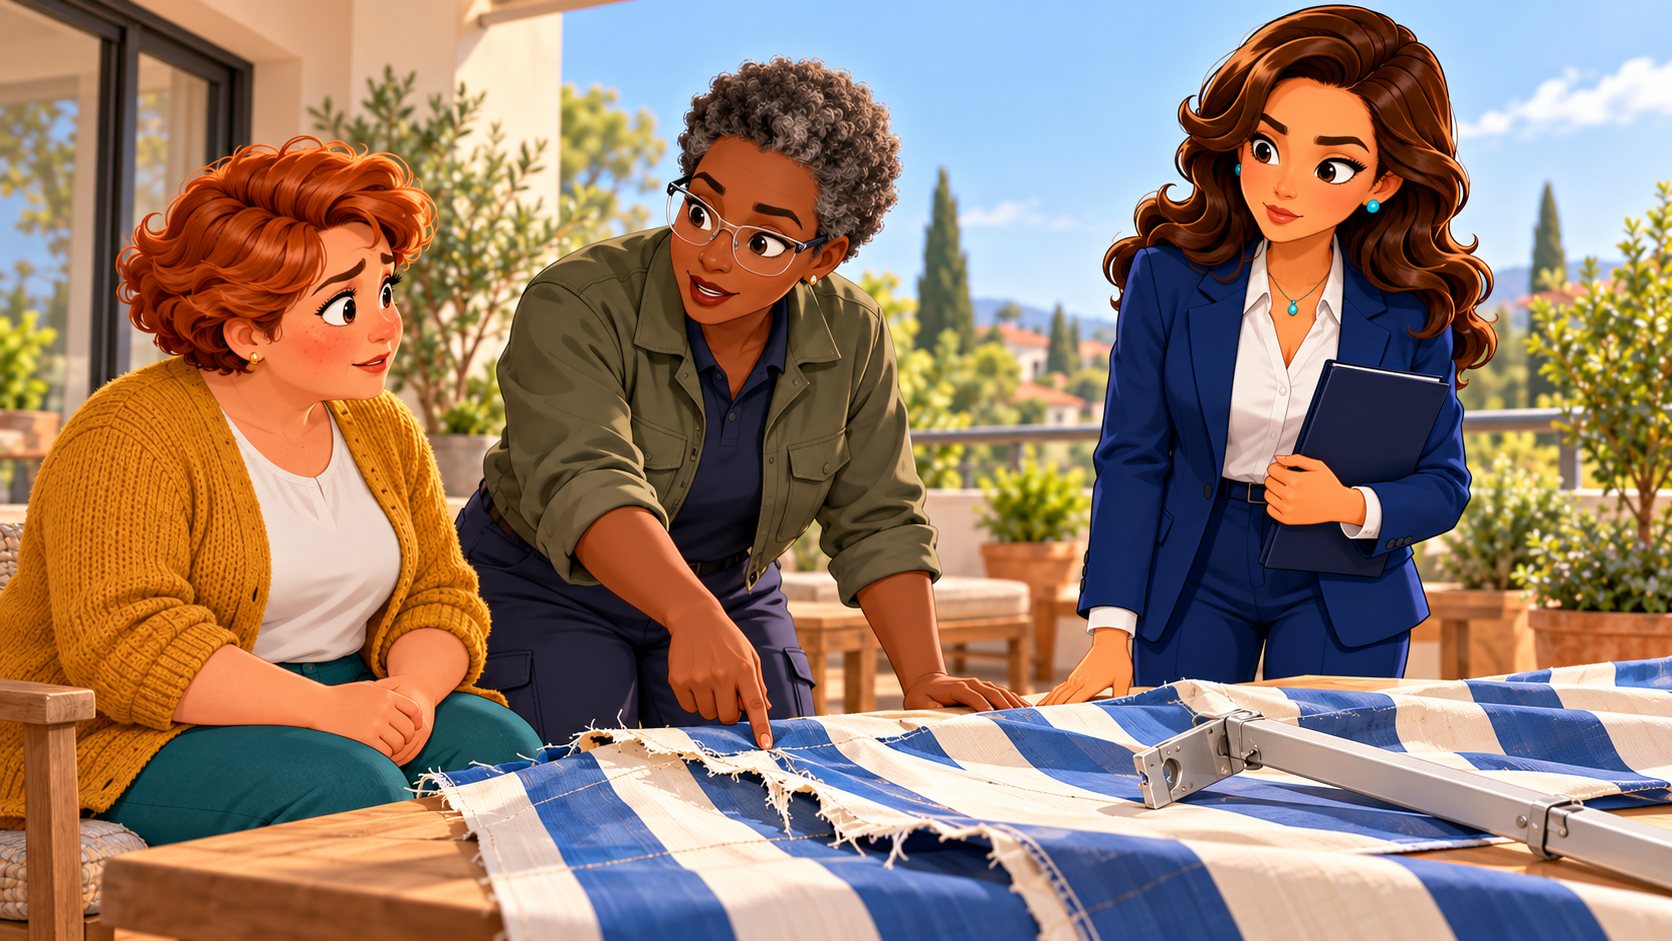
En un toldo puede dañarse la lona, el brazo, el anclaje o el motor. En una persiana pueden deformarse las lamas o fallar un mecanismo. Pide que el presupuesto identifique qué se ha roto y qué trabajos propone el profesional.
Comprueba cómo se asegura el elemento y si la póliza establece condiciones específicas para bienes exteriores. Que esté fijado a la fachada no responde por sí solo a todas las preguntas de cobertura.
Si había deterioro previo, descríbelo. Un tejido envejecido o un anclaje que ya presentaba problemas requieren valorar su relación con el daño: no conviene ni ocultarlos ni concluir sin informe que cualquier desgaste explica toda la rotura.
Si la compañía atribuye el daño a conservación deficiente, solicita que identifique el defecto observado y la cláusula aplicable. Guarda las revisiones o reparaciones anteriores que ayuden a conocer el estado del elemento.
Cómo acreditar el viento sin encargar informes innecesarios
Pregunta qué información meteorológica se utilizará y qué documentación adicional hace falta. La sede de AEMET contempla la expedición de certificaciones meteorológicas. Antes de solicitar una, confirma el dato y periodo que necesitas, y si ya existe información suficiente para la tramitación.
Las fotografías de daños cercanos pueden aportar contexto, pero no deben presentarse como un sustituto automático del requisito de la póliza. Conserva lo que tengas e indica de dónde procede, sin atribuirle una precisión que no ofrece.
Un aviso de previsión informa sobre un riesgo meteorológico; una medición describe lo ocurrido en un lugar y momento. Conviene no mezclarlos cuando se revisa la intensidad del episodio.
Árboles, ramas y vallas: daño propio y responsabilidad
Si cae una rama de tu jardín sobre tu valla, revisa los bienes y gastos asegurados. Distingue reparar la valla, retirar la rama y reponer el árbol: son partidas diferentes y no tienen por qué compartir el mismo límite.
Si el árbol pertenece a un vecino o a la comunidad, documenta su procedencia y los daños, y comunícalos a tu seguro. La caída no prueba por sí sola la responsabilidad de su propietario. Habrá que valorar las circunstancias y las coberturas que correspondan.
Si una pieza de tu vivienda daña a otra persona o propiedad, avisa también de esa reclamación. No mezcles el presupuesto de tu toldo con los daños del tercero: la responsabilidad civil necesita su propia revisión.
¿Debe intervenir el seguro de comunidad?
Comprueba quién es titular del elemento afectado y dónde se origina el daño. Una cubierta, una fachada y un toldo privativo pueden plantear situaciones distintas. Avisa al administrador cuando haya elementos comunes implicados y conserva la referencia de ambos expedientes si se abren dos.
No esperes a resolver una discusión sobre titularidad para comunicar el hecho a quien corresponda. La guía sobre seguro de hogar y de comunidad ayuda a ordenar esa coordinación.
Presupuesto e indemnización: lo que debes confirmar
Solicita una valoración desglosada con piezas, mano de obra, acceso y retirada de restos. Pregunta qué se admite, qué franquicia se aplica y si hay un límite particular para exteriores o gastos auxiliares.
Si el modelo dañado ya no existe, pide una solución equivalente y separa cualquier mejora voluntaria. No encargues una renovación completa de la terraza suponiendo que todo forma parte del siniestro.
Si no puedes permanecer en casa, comunícalo expresamente. El alojamiento provisional es otra cuestión, desarrollada en la guía de inhabitabilidad y gastos de alojamiento.
Dudas frecuentes sobre viento y seguro de hogar
¿Queda cubierta la terraza por tener asegurada la vivienda?
Revisa cómo están descritos anexos, cerramientos, mobiliario y bienes al aire libre. No todos los objetos de una terraza se aseguran del mismo modo.
¿Puedo retirar un toldo que amenaza con caer?
Prioriza evitar daños y pide intervención profesional. Documenta el motivo, las actuaciones y su coste; no te expongas para conservar una pieza o sacar una foto.
¿Una reparación de asistencia confirma que el seguro pagará todo?
No necesariamente. Distingue el envío del profesional, la medida urgente y la aceptación del presupuesto de reparación. Pide confirmación de cada partida.