
Si ha entrado agua en tu casa, la primera pregunta suele ser quién se hace cargo: tu aseguradora o el Consorcio de Compensación de Seguros. La respuesta depende del origen del agua, de los daños y del seguro que estaba en vigor. Que haya llovido mucho no permite decidirlo por sí solo.
Esta guía se centra en la inundación extraordinaria de una vivienda: cómo distinguirla de otras entradas de agua, qué preparar para pedir indemnización y cómo documentar los daños sin retrasar las medidas necesarias para evitar que empeoren.
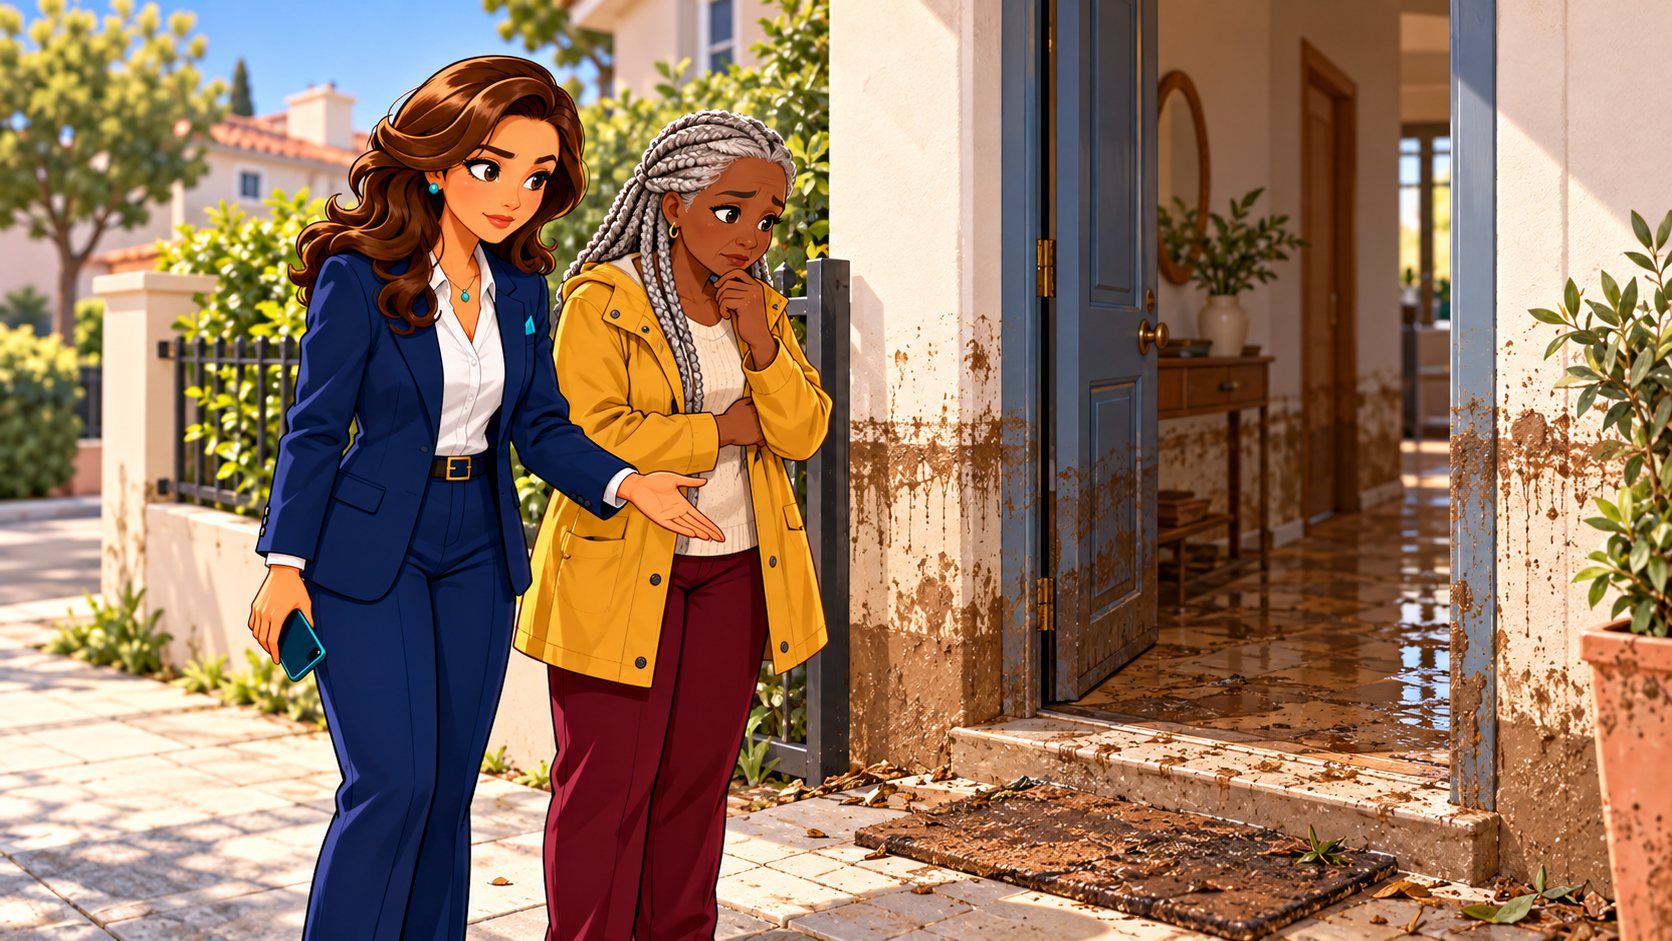
Inundación extraordinaria o daños por agua: por qué importa la causa
El Reglamento del seguro de riesgos extraordinarios define la inundación extraordinaria a partir del anegamiento del terreno por las causas que contempla, entre ellas la acción directa del agua de lluvia o el desbordamiento de cursos naturales. También distingue supuestos que no entran en esa definición, como la lluvia caída directamente sobre el bien asegurado o recogida por su cubierta, azotea, desagües o patios.
En la práctica, conviene describir por dónde llegó el agua antes de etiquetar el incidente. Una tubería rota, una filtración desde el tejado y agua que anega el terreno y entra desde la calle necesitan análisis diferentes. Que dos vecinos vean humedad no significa que ambos hayan sufrido el mismo tipo de siniestro.
Para escapes y averías de instalaciones, tienes la guía de daños por agua del seguro de hogar. Si no conoces el origen, explícalo así y aporta las observaciones disponibles, sin asegurar una causa que todavía no se ha determinado.
Cuándo puede intervenir el Consorcio en una vivienda
El Consorcio no funciona como una ayuda automática por vivir en una zona afectada. Su guía oficial de indemnización exige, entre otros requisitos, bienes asegurados mediante una póliza adecuada, vigente cuando ocurrieron los daños y con la prima al corriente de pago.
La guía incluye los multirriesgos del hogar entre los ejemplos de seguros que pueden dar acceso a la protección de riesgos extraordinarios. Para estudiar tu caso, hay que identificar el bien afectado, las garantías, capitales y condiciones de la póliza, además de comprobar que la causa encaja en el sistema.
- Localiza el seguro y el recibo correspondiente a la fecha del incidente.
- Comprueba la dirección y qué bienes figuran asegurados.
- Distingue los daños del edificio de los de tus muebles y objetos.
- Reúne la información de otras pólizas que puedan afectar a esos bienes, como la de la comunidad.
Una póliza solo de continente no demuestra que estén protegidos todos tus enseres. Si vives de alquiler, distingue lo que pertenece al propietario y lo que es tuyo. La explicación de seguro de hogar y de comunidad puede ayudarte a ordenar esas partes.
¿A quién aviso primero?
Comunica los daños cuanto antes y consulta a tu aseguradora o mediador si dudas sobre la causa y la vía aplicable. La solicitud al Consorcio puede presentarla directamente el asegurado, el tomador o su representante, y también puede canalizarse a través de la entidad aseguradora o del agente o corredor.
Para daños materiales, el Consorcio indica dos canales principales: su web oficial y el 900 222 665. Accede desde su página de solicitud de indemnización para comprobar los datos y el procedimiento vigentes. Conserva el número de expediente.
Si alguien tramita por ti, confirma quién presenta la comunicación y a qué contacto llegarán los avisos. Evita abrir solicitudes duplicadas por la misma póliza y daño porque varios familiares estén intentando ayudar.
Qué hacer antes de la visita del perito
Actúa únicamente cuando sea seguro y sigue las indicaciones de las autoridades. No entres en zonas inestables o con riesgo eléctrico para hacer fotografías. Una vez que puedas acceder, prepara una descripción ordenada:
- Vista general: estancias afectadas, entradas de agua observadas y marcas visibles.
- Detalle de cada daño: puertas, suelos, muebles, aparatos y objetos, identificados por separado.
- Relación de bienes: qué es, dónde estaba, a quién pertenece y qué desperfecto aprecias.
- Pruebas disponibles: facturas de compra, fotografías anteriores, presupuestos o informes que ayuden a identificarlo.
- Actuaciones realizadas: retirada urgente, secado o reparación, con fecha y justificante.
El Consorcio explica en su respuesta sobre reparaciones antes de la peritación que hay que evitar que los daños se agraven y conservar los restos para su examen. Si es necesario reparar antes y no resulta posible mantenerlos, documenta los daños mediante fotografías.
Conserva las facturas de las actuaciones urgentes. Si la retirada responde a una orden o a una necesidad de seguridad, deja documentado el motivo y pide los justificantes disponibles. No mantengas un riesgo en casa solo para conservar una prueba.
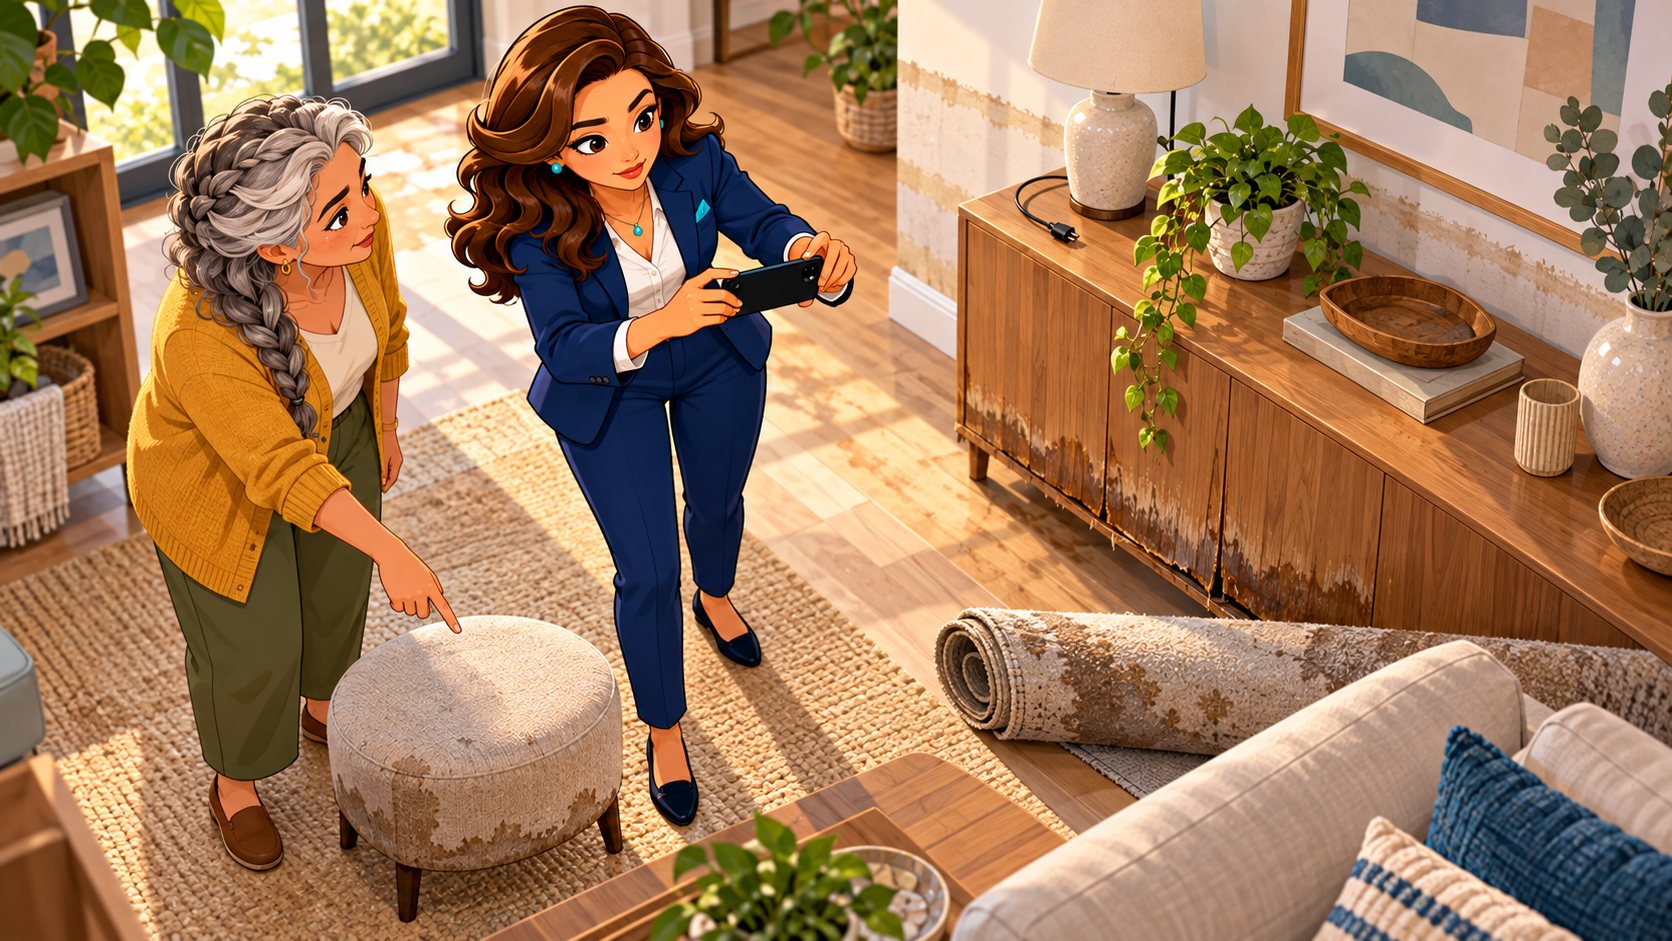
Documentación que conviene preparar
La página oficial de solicitud detalla los datos necesarios para abrir el expediente y facilitar la peritación. Ten localizables la entidad aseguradora, el número de póliza, las personas implicadas, fecha del siniestro, dirección completa del lugar afectado y cuenta bancaria para el abono cuando proceda.
Prepara también la póliza con sus condiciones y suplementos, el recibo pagado, los presupuestos y las facturas de reparación. La valoración podrá necesitar más información según los daños. Entrega la documentación personal y bancaria por el canal oficial indicado, no en publicaciones abiertas de afectados.
¿Hay un plazo de siete días para comunicarlo?
El Consorcio recomienda presentar la solicitud cuanto antes, a ser posible dentro de los siete días posteriores al siniestro, y aclara que también la admite después de ese plazo. Si ha pasado más tiempo, no concluyas por tu cuenta que ya no puedes comunicarlo.
Ese plazo de comunicación no es lo mismo que la carencia de una póliza nueva. Son comprobaciones distintas y conviene no mezclarlas.
Si acabas de contratar, revisa la carencia
Para determinados daños materiales por fenómenos naturales existe una carencia de siete días naturales, con las excepciones previstas. La explicación oficial sobre una póliza recién contratada recuerda, entre otras, el reemplazo de otra sin interrupción de cobertura y los supuestos acreditados de inexistencia previa de interés asegurable.
Conserva la póliza anterior y las fechas de emisión, efecto y renovación si has cambiado de compañía. No presupongas que todo cambio inicia una carencia ni que cualquier ampliación queda protegida de inmediato: pide que revisen la continuidad y el alcance concreto.
¿El Consorcio descuenta una franquicia en las viviendas?
Su información oficial sobre franquicias indica que no se aplica franquicia en daños en viviendas ni en comunidades de propietarios de viviendas. No traslades a tu hogar el porcentaje previsto para otros daños en cosas.
Esto no equivale a que toda cantidad reclamada vaya a indemnizarse íntegramente. Los bienes asegurados, los capitales, la valoración y los límites siguen importando. Para entender la relación entre valor y capital, consulta la guía de infraseguro y regla proporcional.
Dos entradas de agua, dos análisis diferentes
Casos hipotéticos: en la vivienda de Elena el terreno se anega y el agua entra desde la calle. Documentará el recorrido observado y consultará la tramitación por posible inundación extraordinaria.
En el piso de Pablo aparece una gotera desde la cubierta durante la lluvia. Tendrá que investigarse el origen y revisar la póliza y, si procede, la comunidad. Que ambos incidentes sucedieran durante la misma tormenta no los convierte automáticamente en el mismo supuesto asegurado.
Preguntas frecuentes
¿El Consorcio paga aunque no tenga seguro?
La cobertura de riesgos extraordinarios exige los requisitos aseguradores correspondientes. No confundas esa indemnización con posibles ayudas públicas, que tienen sus propias convocatorias y condiciones.
¿Necesito tener todas las facturas para avisar?
Prepara los datos necesarios para abrir la solicitud y pregunta cómo aportar después la documentación pendiente. No retrases la comunicación solo porque aún estás completando el inventario o esperando presupuestos.
¿Puedo reclamar los mismos daños a dos pólizas?
Informa de los seguros que afecten a los bienes y coordina la tramitación. La existencia de varias pólizas no permite cobrar dos veces el mismo daño; distingue propiedad, bienes y coberturas en cada expediente.
Ordena primero los hechos y los documentos
Identifica de dónde llegó el agua, qué se dañó y qué seguro estaba vigente. Con esa información se puede orientar la vía de comunicación y preparar la valoración sin atribuir una cobertura antes de estudiar el caso.
Guía informativa para España basada en el BOE y en documentación oficial del Consorcio de Compensación de Seguros consultada el 17 de octubre de 2026. Los casos son hipotéticos. La causa, los requisitos y el importe indemnizable deben examinarse para cada expediente.