
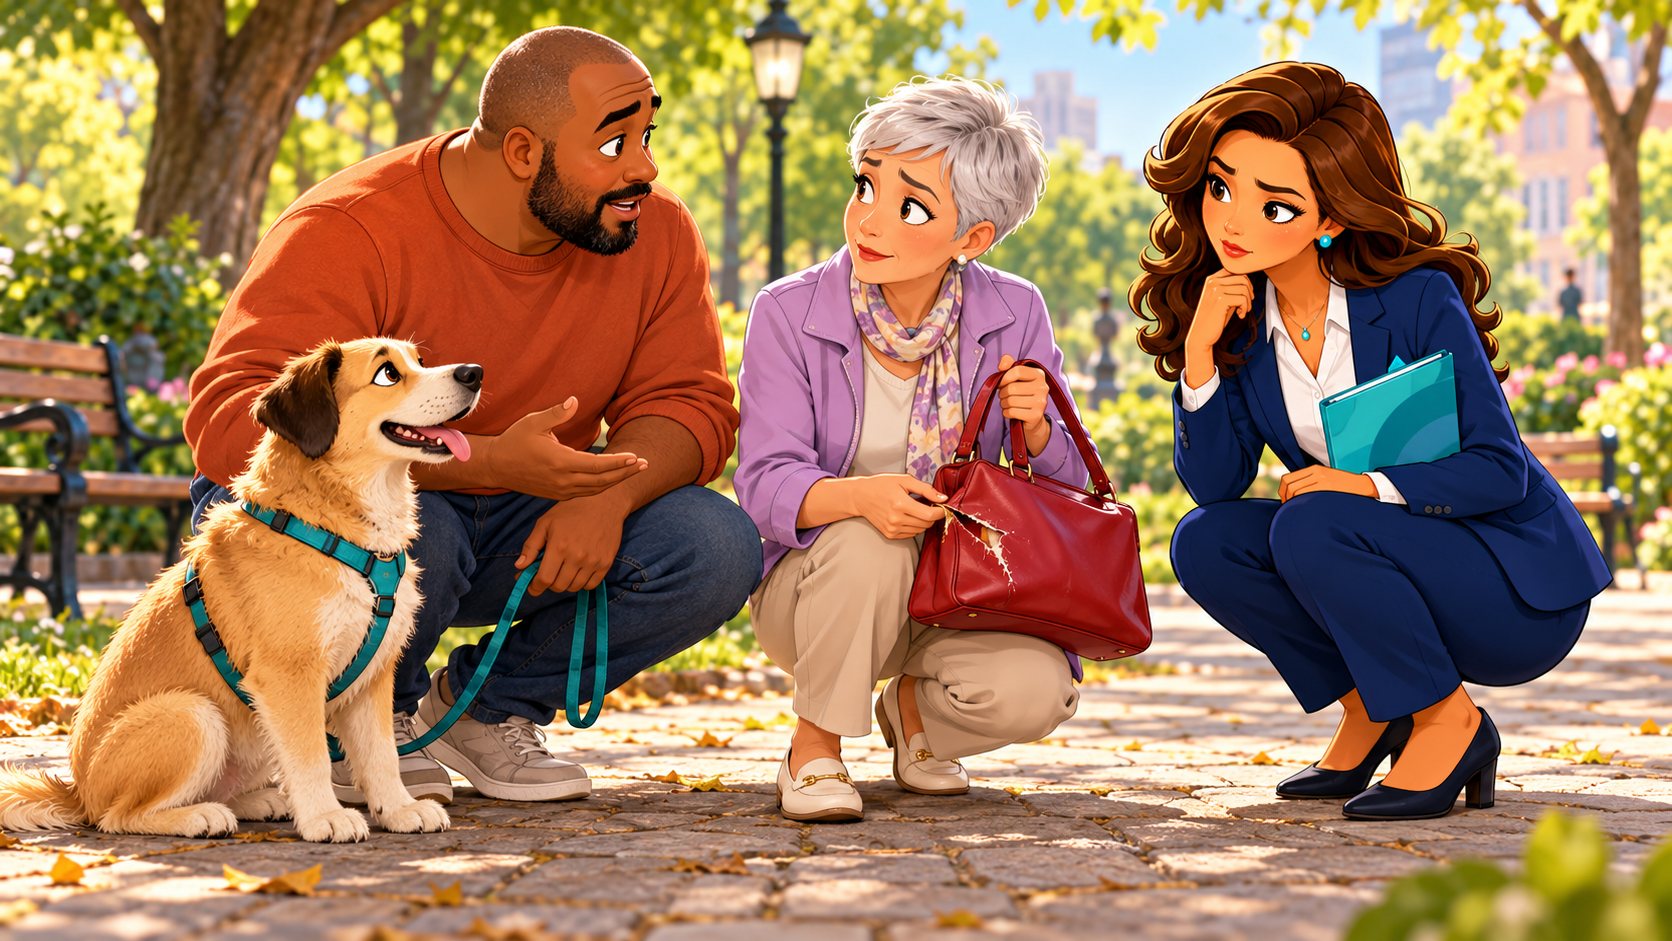
Tu perro tira de la correa, alguien tropieza y acaba con unas gafas rotas. O tu gato causa daños en una vivienda ajena. El seguro de responsabilidad civil de mascotas puede proteger frente a una reclamación por daños a terceros, pero hay que comprobar el animal incluido, la persona responsable y el alcance del contrato. Tener seguro veterinario o seguro de hogar no demuestra, por sí solo, que esa situación esté cubierta.
Para orientarte, empieza por tres preguntas: ¿quién reclama y por qué daño?, ¿quién tenía al animal a su cargo?, ¿qué póliza estaba en vigor cuando ocurrió? Después podrás revisar capital, franquicia, defensa y documentación con un caso concreto.
Qué protege la responsabilidad civil de una mascota
La RC se refiere a la posible obligación de indemnizar a otra persona. El artículo 1905 del Código Civil atribuye responsabilidad al poseedor del animal o a quien se sirve de él por los perjuicios que cause, incluso si se escapa o extravía, con las excepciones que recoge el propio precepto. Determinar quién responde en un incidente concreto requiere valorar sus circunstancias.
Al revisar la póliza, distingue estas situaciones:
- Lesiones a una persona: por ejemplo, una caída relacionada con el movimiento del perro. No hace falta que exista una mordedura para plantear una reclamación.
- Daños a objetos ajenos: unas gafas, una prenda o un mueble. Habrá que acreditar qué pasó, de quién era el objeto y qué reparación se solicita.
- Daños a otro animal: consulta cómo trata el contrato estos perjuicios y qué pruebas veterinarias necesita la compañía.
- Daños del propio animal: su enfermedad, sus lesiones o una revisión veterinaria corresponden a otra comprobación, explicada en nuestra guía de seguro veterinario para perros y gatos.
Estos ejemplos sirven para formular la consulta; no son una lista de siniestros que cualquier seguro vaya a pagar. También importa quién tiene la consideración de tercero: pregunta expresamente por convivientes, familiares y personas encargadas del animal.
¿Es obligatorio el seguro para perros en España?
Conviene evitar una respuesta general que mezcle normas diferentes. El artículo 30.3 de la Ley 7/2023 prevé mantener un seguro de RC durante toda la vida del perro, incluyendo a las personas responsables, y remite al reglamento para determinar la cuantía.
La nota conjunta de la DGSFP y la Dirección General de Derechos de los Animales, de septiembre de 2023, explicó que esa obligación estatal no resultaba efectivamente aplicable hasta su desarrollo reglamentario, sin perjuicio de obligaciones autonómicas, locales o por actividad. En la revisión del análisis jurídico del BOE realizada para esta guía no hemos localizado el reglamento que concrete ese seguro general. No presentamos una cifra de un borrador como mínimo estatal aprobado.
Eso no significa que puedas dar por descartada cualquier obligación. Para animales potencialmente peligrosos existe normativa específica: el artículo 3 del Real Decreto 287/2002 exige acreditar una cobertura no inferior a 120.000 euros para obtener la licencia. Comprueba además los requisitos vigentes de tu comunidad y ayuntamiento, que pueden añadir condiciones. La póliza tampoco sustituye la licencia ni las medidas de manejo exigibles.
Antes de contratar para cumplir una exigencia administrativa, pide a la autoridad competente qué documentación y cuantía requiere, y contrástalo con el certificado que pueda emitir la aseguradora. Para gatos y otras especies, no traslades automáticamente la regla estatal referida a perros.
¿Me sirve la responsabilidad civil del seguro de hogar?
Puede ser una vía válida cuando incluya realmente la RC del animal y se ajuste al caso. La nota oficial citada contempla seguros de hogar que incorporan esta responsabilidad. Lo útil es obtener confirmación escrita de la garantía concreta, en lugar de quedarse con la frase «tengo responsabilidad civil familiar».
Prepara la póliza de hogar y la identificación de la mascota. Después solicita que te indiquen:
- Qué especies y animales están admitidos y si deben figurar identificados individualmente.
- Si existen condiciones sobre raza, características, uso o clasificación administrativa.
- Quiénes son asegurados y qué sucede cuando otra persona pasea o cuida al animal.
- Si la garantía alcanza hechos fuera de casa y qué ámbito territorial y de reclamación tiene.
- Cuál es el capital, si hay límites por perjudicado y qué franquicia corresponde.
La RC familiar puede abarcar otros supuestos que merecen una revisión independiente. La guía sobre daños causados por hijos y responsabilidad civil familiar te ayuda a distinguirlos sin asumir que todas las personas o actividades están aseguradas de la misma manera.
Si lo pasea un familiar, un amigo o un profesional
Es una de las preguntas que más conviene resolver antes de dejar la correa a otra persona. Anota quién es, si convive contigo, con qué frecuencia lo cuida y si cobra por el servicio. Pregunta por la cobertura de esa persona y por los daños que ella misma pudiera sufrir: son cuestiones distintas.
Si interviene un paseador o una residencia profesional, solicita también información de su propia responsabilidad y seguro. No deduzcas que tu póliza particular cubre la actividad empresarial de otra persona, ni que la póliza del profesional elimina cualquier posible reclamación relacionada contigo.
Por ejemplo, si tu hermano pasea al perro durante un fin de semana, la consulta puede ser: «¿Está incluida su responsabilidad mientras lo custodia fuera de mi domicilio? ¿Y si el perjudicado es él?». Esa formulación aclara más que preguntar solamente si la mascota está asegurada.
Cómo comparar capital, franquicia y defensa
Capital y sublímites. Pide el máximo por siniestro, por víctima y por anualidad, si existe. Un capital anunciado no permite conocer todo el alcance sin leer los límites que lo acompañan.
Franquicia. Comprueba cuánto quedaría a tu cargo y si se aplica a todas las reclamaciones. Como cálculo ilustrativo, una indemnización admitida de 900 euros con una franquicia fija aplicable de 150 dejaría 750 euros a cargo de la compañía y 150 a tu cargo. El ejemplo presupone cobertura y ausencia de otros límites; no es una oferta.
Defensa y reclamación. Pregunta quién gestiona la defensa cuando alguien te reclama y qué ocurre si tú quieres reclamar un daño. No confundas asistencia jurídica telefónica, defensa penal y reclamación de perjuicios.
Viajes. Revisa por separado dónde puede ocurrir el hecho y ante qué tribunales debe reclamarse. La mención «mundial» no basta para confirmar cualquier procedimiento en cualquier país.
Comprueba la RC de tu mascota por separado de asistencia veterinaria y prestaciones jurídicas. Pide que se identifiquen animal, personas aseguradas, actividades y límites; una garantía en el resumen del producto no acredita su contratación.
Qué hacer si tu mascota causa un incidente
- Atiende primero la seguridad. Controla al animal y facilita la atención necesaria a las personas o animales afectados.
- Recoge hechos y contactos. Lugar, momento, personas presentes, quién llevaba al animal y descripción de lo sucedido. Conserva fotos del entorno y de los daños cuando sea posible.
- Guarda los documentos. Identificación del animal, datos de póliza, justificantes del daño y cualquier comunicación recibida.
- Comunica el incidente a la aseguradora cuanto antes. Describe los hechos con precisión y pide número de expediente e instrucciones para trasladar la reclamación.
- Consulta antes de pactar un pago o firmar un acuerdo. Remite sin demora citaciones o requerimientos; no ignores una notificación porque ya hayas abierto el parte.
No necesitas decidir por tu cuenta la responsabilidad jurídica para informar del incidente. Distingue lo que viste de lo que te han contado y evita atribuir causas que todavía no están aclaradas.
Preguntas frecuentes sobre RC de mascotas
¿Cubre si el perro se escapa?
La fuga no elimina por sí sola la responsabilidad prevista en el Código Civil. La respuesta del seguro exige revisar las circunstancias, las personas aseguradas y las condiciones aplicables al hecho.
¿Paga los daños que hace a mis propios muebles?
No los des por cubiertos mediante una garantía para daños a terceros. Pregunta por el tratamiento de bienes propios y por cualquier otra garantía que pudiera ser relevante.
¿Un recibo pagado basta como certificado?
El recibo acredita un pago, pero puede no detallar animal, personas, capital y garantía. Si te piden un certificado, solicita el documento con los datos que exija su destinatario.
¿Puedo contratar después del incidente?
No cuentes con que una póliza nueva cubra un hecho anterior. Conserva la documentación del seguro que estaba vigente en la fecha del suceso y consulta esa cobertura.
Información revisada el 20 de octubre de 2026. Las obligaciones aplicables y la cobertura deben comprobarse para el animal, el territorio y el contrato concretos.