
Vivir en un piso asegurado no significa que tus cosas y tu responsabilidad como inquilino estén aseguradas. La póliza del propietario puede proteger su vivienda y sus intereses sin incluir tu ordenador, los muebles que has comprado o una reclamación que se dirija contra ti.
Para elegir un seguro de hogar para inquilinos, empieza por tres preguntas: qué bienes son tuyos, qué daños podrías tener que asumir y qué personas deben figurar protegidas. Esta guía está pensada para un alquiler de vivienda habitual en España; una habitación, un alojamiento temporal o una actividad profesional pueden requerir un análisis distinto.
Qué revisar del seguro del propietario antes de contratar el tuyo
No necesitas conocer todos los datos privados del arrendador. Pídele la información necesaria para coordinar una incidencia: contacto de asistencia, bienes de su propiedad que ha asegurado y procedimiento para comunicar averías. Evita decidir basándote únicamente en la frase «el piso tiene seguro».
Distingue la protección de la vivienda del propietario de la de tus pertenencias y responsabilidad como arrendatario. La respuesta depende de las personas, bienes y garantías definidos en cada póliza.
Si el propietario dice que también estás cubierto, pide identificar en qué condición figuras, frente a qué riesgos y con qué límites. Estar autorizado para vivir en la casa no equivale a aparecer como asegurado en cualquier garantía.
Los tres bloques de una revisión útil
Contenido: tus pertenencias
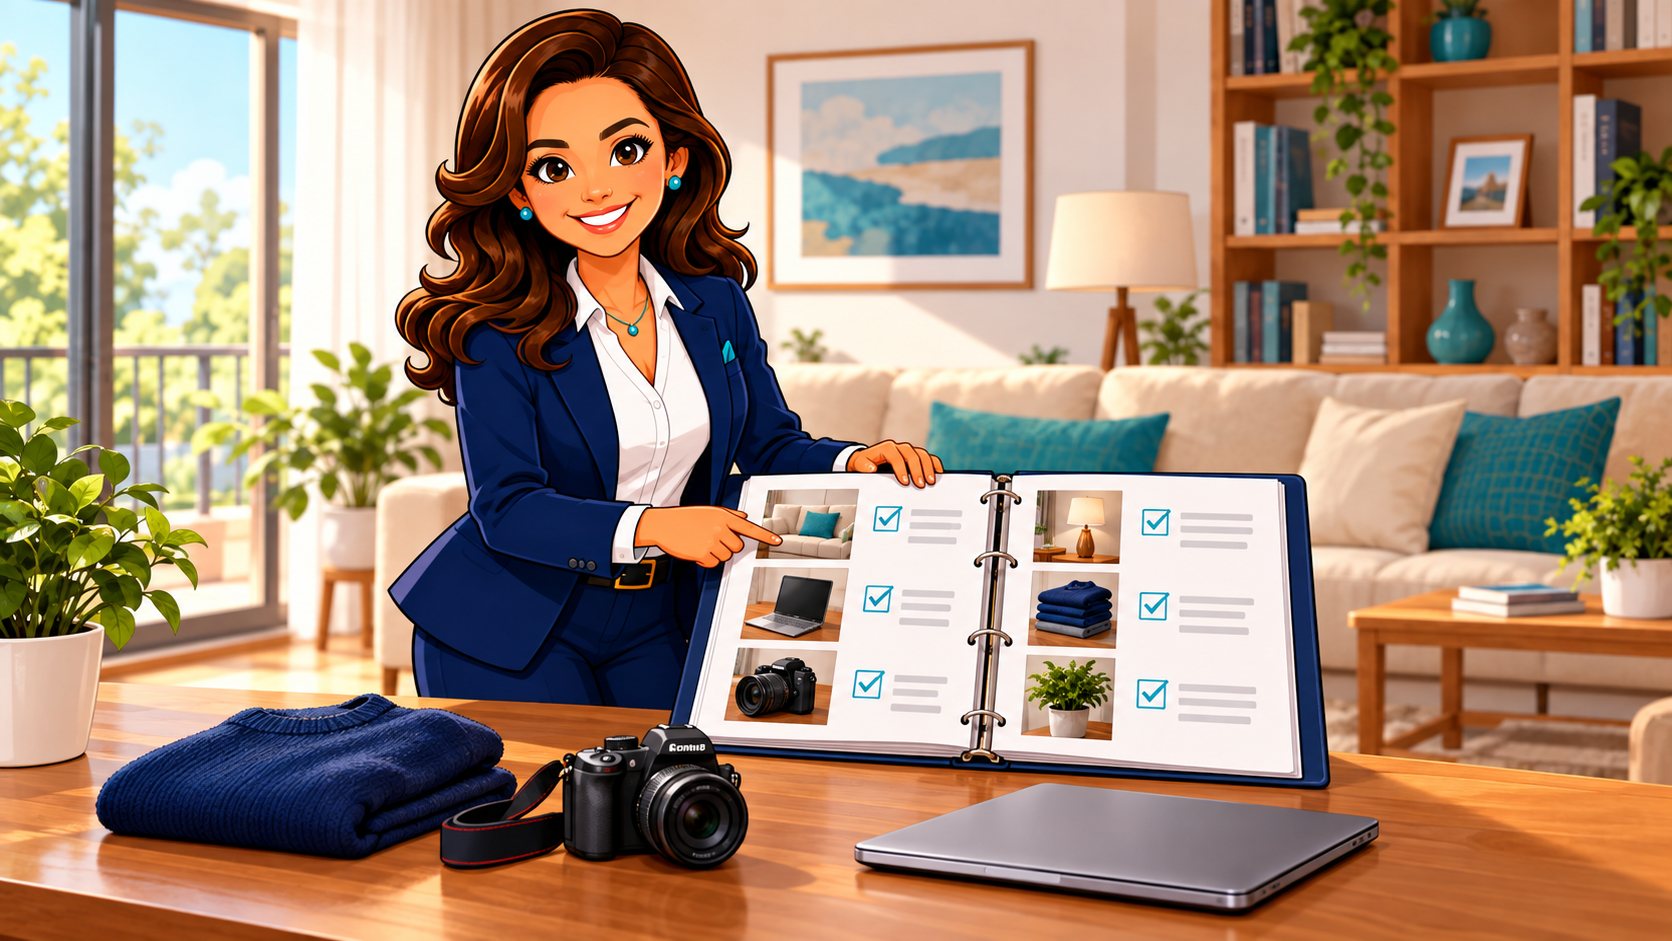
Ordena muebles propios, ropa, electrónica y otros objetos que llevarías contigo al mudarte. Pregunta por los riesgos incluidos, la valoración en caso de daño y los límites especiales. Que un portátil figure como contenido no significa que cualquier avería, caída o pérdida esté cubierta.
Documento que ayuda: inventario por habitaciones con fotografías y justificantes disponibles.
Responsabilidad civil: reclamaciones contra ti
Revisa qué personas están aseguradas y qué responsabilidades se incluyen. Pide diferenciar los daños a vecinos de los daños al inmueble que has alquilado. Una garantía de vida privada y una de responsabilidad locativa pueden tener alcances y exclusiones distintos.
Pregunta concreta: «Si me reclaman un daño accidental a la vivienda del propietario, ¿qué cláusula se analizaría?»
Asistencia y defensa: servicios con condiciones
Comprueba si hay asistencia urgente, cerrajería o defensa jurídica, y cómo se solicitan. El desplazamiento de un profesional, sus materiales y una reparación completa no tienen por qué estar incluidos en los mismos términos. Tampoco toda defensa jurídica contempla conflictos del alquiler.
Pregunta concreta: «¿Qué servicio puedo pedir, por qué canal y qué parte tendría que pagar?»
Pregunta por RC familiar, del inmueble y locativa y por los servicios que te interesen. Comprueba la contratación y las personas aseguradas; reconocer el nombre de una garantía no confirma que forme parte de tu seguro.
Cómo hacer un inventario sin asegurar los muebles equivocados
En un piso amueblado, empieza por el anexo del contrato de alquiler. Separa en tu lista lo que pertenece al propietario, lo que es tuyo y lo que te han prestado. Una fotografía conjunta de la habitación no aclara esa titularidad.
- Recorre cada estancia. Anota los grupos de bienes y los objetos que merezcan identificación individual.
- Estima con un criterio consistente. Consulta cómo valora la póliza los bienes y pide ayuda para fijar el capital. No sumes el precio del inmueble ni los muebles del propietario como si fueran tuyos.
- Identifica límites especiales. Pregunta por joyas, bicicletas, equipos profesionales u objetos de valor, sin dar por supuesto que siguen la regla general.
- Guarda pruebas fuera de la vivienda. Conserva fotografías, números de serie y facturas en una ubicación accesible y protegida.
- Actualiza al cambiar tu situación. Una compra importante, una mudanza o una nueva actividad pueden hacer que la descripción inicial deje de encajar.
Ejemplo de organización, no de valoración: el sofá del arrendador se identifica en el inventario del alquiler; tu mesa de trabajo y tu ordenador se incluyen en tu lista personal; un monitor de empresa se señala como bien ajeno. Después se consulta qué tratamiento permite el contrato para cada grupo.
Cuatro situaciones que conviene plantear antes de firmar
Una tubería oculta se rompe y moja tus muebles
Hay que separar la instalación, los daños en el inmueble y tus pertenencias. La obligación de reparar la tubería y la posible cobertura de tus muebles son preguntas diferentes. Avisa al propietario y a tu aseguradora, y conserva el informe sobre el origen. Nuestra guía de daños por agua y preparación del parte explica cómo ordenar esa documentación.
Un descuido provoca daños en el piso de abajo
No prometas personalmente una indemnización antes de comunicar los hechos. Abre el expediente y facilita los datos necesarios para valorar la causa, la responsabilidad y la cobertura. Pregunta si la defensa frente a la reclamación está contemplada y sigue las instrucciones del expediente.
Se rompe un electrodoméstico que venía con el piso
Una avería por uso, un daño accidental y el desgaste no son conceptos intercambiables. Revisa a quién pertenece el aparato, cuál es la causa técnica y qué dice el contrato de alquiler. Una póliza del inquilino no sustituye todas las obligaciones de conservación del propietario.
Te roban el ordenador fuera de casa
Que el equipo esté asegurado dentro de la vivienda no confirma protección en la calle, en un vehículo o durante un viaje. Pide distinguir robo, hurto, pérdida y daños accidentales, así como las condiciones fuera del domicilio. Si teletrabajas, aclara también si el ordenador es tuyo o de tu empleador.
Seguro y reparaciones del alquiler: dos cuestiones distintas
La póliza decide qué presta la aseguradora conforme al contrato. La obligación de conservar o reparar la vivienda se analiza además con la normativa del alquiler y las circunstancias del daño. No conviene mezclar ambas cosas para concluir que «si el seguro no paga, le toca al inquilino».
En un arrendamiento de vivienda habitual, el artículo 21 de la Ley de Arrendamientos Urbanos atribuye al arrendador las reparaciones necesarias para conservar la habitabilidad, con la salvedad de los deterioros imputables al arrendatario. También contempla que el inquilino comunique pronto la necesidad de reparación y asuma las pequeñas reparaciones debidas al desgaste por uso ordinario. Eso no permite clasificar una factura solo por su importe: importan la causa y el tipo de intervención.
Ante una urgencia, documenta el problema y comunícalo al propietario. Si existe una disputa sobre obras, pagos o rentas, busca asesoramiento sobre tu caso antes de realizar compensaciones o descontar cantidades por tu cuenta. Los alquileres temporales y otros supuestos pueden tener reglas específicas.
Lista de preguntas para comparar dos propuestas
Utiliza las mismas respuestas en ambas propuestas. Así evitarás comparar una prima con capitales o garantías diferentes:
- ¿La vivienda consta como alquilada y con el uso que realmente tiene?
- ¿Quién figura como tomador y qué convivientes se consideran asegurados?
- ¿Qué bienes propios y ajenos se admiten, con qué capital y valoración?
- ¿Qué límites individuales tienen los objetos de valor o de uso profesional?
- ¿La responsabilidad civil contempla daños a terceros y al inmueble alquilado? ¿En qué supuestos?
- ¿Hay franquicias o límites por siniestro, persona o anualidad?
- ¿Qué ocurre con robo, hurto y bienes fuera de casa?
- ¿La asistencia incluye materiales y mano de obra o solo determinados servicios?
- ¿La defensa jurídica contempla alguna controversia del arrendamiento?
- ¿Cómo se comunica una mudanza, un cambio de convivientes o la finalización del alquiler?
Pide que te señalen las cláusulas relevantes, además del resumen comercial. Para revisar la duración, el pago y la renovación, puedes usar nuestra guía para revisar una póliza antes de renovar.
Preguntas frecuentes de los inquilinos
¿La fianza sustituye al seguro?
No son instrumentos equivalentes. La fianza está vinculada al arrendamiento; una póliza cubre los riesgos pactados y con sus límites. No presupongas que entregar una fianza elimina tu responsabilidad ni que un seguro evita cualquier deducción que el propietario pueda reclamar.
¿Tengo que asegurar el valor del piso?
No utilices el precio de compra de la vivienda como capital de tus pertenencias. Explica que eres arrendatario y pide una propuesta adaptada a tus bienes, responsabilidades y, si procede, mejoras que hayas realizado. Para entender los conceptos básicos, consulta continente, contenido y coberturas de hogar.
¿Una póliza cubre automáticamente a todos los compañeros de piso?
No lo des por hecho. Las definiciones de asegurado y unidad de convivencia pueden no encajar con personas que comparten un alquiler sin vínculo familiar. Describe la situación real y pide confirmación expresa del alcance.
¿Qué pasa con mi seguro cuando me mudo?
Comunica el cambio antes de contar con cobertura en la nueva dirección. Pregunta si procede un suplemento, un nuevo contrato o una gestión de finalización. Salir de la vivienda no garantiza por sí solo la cancelación automática ni la devolución de toda la prima pendiente.
Prepara la revisión con tres documentos
Ten a mano el contrato de alquiler, el inventario que distingue tus bienes de los del propietario y la propuesta o póliza que quieres revisar. Con esos documentos resulta más sencillo detectar huecos y evitar asegurar algo distinto de lo que necesitas.