
Antes de una jornada de caza, conviene comprobar algo más que la fecha del recibo. El seguro obligatorio del cazador protege una responsabilidad concreta frente a terceros; no equivale a asegurar todos los daños, tu propio accidente, el arma o los perros. Para saber qué protección llevas, distingue la RC obligatoria de las ampliaciones voluntarias y de las garantías personales.
Esta guía te ayuda a revisar esa diferencia, las actividades y documentos que debes confirmar y los pasos para comunicar un incidente. No sustituye la normativa cinegética aplicable al lugar donde vayas a cazar ni los permisos necesarios.
Qué seguro es obligatorio para cazar con armas
El Real Decreto 63/1994 regula el seguro de responsabilidad civil del cazador de suscripción obligatoria. Exige que el cazador con armas esté asegurado durante la acción de cazar y vincula esta exigencia con la licencia y el ejercicio de la actividad.
Su cobertura obligatoria se refiere a la obligación de indemnizar daños corporales causados a personas con ocasión de la acción de cazar, dentro del territorio español y de los límites del reglamento. Incluye los supuestos que recoge la norma, como el disparo involuntario y determinados hechos durante el descanso dentro del terreno de caza.
El artículo 3 fija un límite de 90.151,82 euros por víctima para esa cobertura obligatoria. Ese importe no significa que una reclamación o tu posible responsabilidad no puedan ser superiores. Al comparar una póliza, revisa qué capital añade la RC voluntaria y cómo se coordina con la obligatoria.
Comprueba además la regulación de la comunidad autónoma y de la modalidad que practicas. El seguro no habilita por sí solo para cazar en cualquier terreno, fecha o circunstancia.
Licencia, seguro y autorización del terreno son comprobaciones distintas
Prepara los documentos antes de salir y confirma cuáles debes llevar. Identidad, licencia, póliza, permisos relacionados con el arma y autorización para el terreno no se sustituyen entre sí.
Como referencia territorial, la información oficial de la Comunidad de Madrid sobre documentación y normas de caza distingue lo exigido para caza con armas, con arco y sin armas, y añade documentación cuando intervienen animales. Utiliza la información vigente de tu destino para tu modalidad concreta; no conviertas un listado autonómico en regla universal.
Revisa nombre del asegurado, fechas y horas de efecto, modalidad y justificante de vigencia. Si has contratado a través de una asociación o federación, pide el certificado y las condiciones de la protección que realmente te corresponde. La pertenencia a un colectivo no permite conocer por sí sola sus garantías.
Qué añade la responsabilidad civil voluntaria
Puede ampliar capitales o incorporar responsabilidades distintas de la cobertura obligatoria, según lo pactado. Para revisarla, plantea casos concretos: un daño a un vehículo, una lesión reclamada por otra persona o un perjuicio causado por un perro durante una actividad admitida.
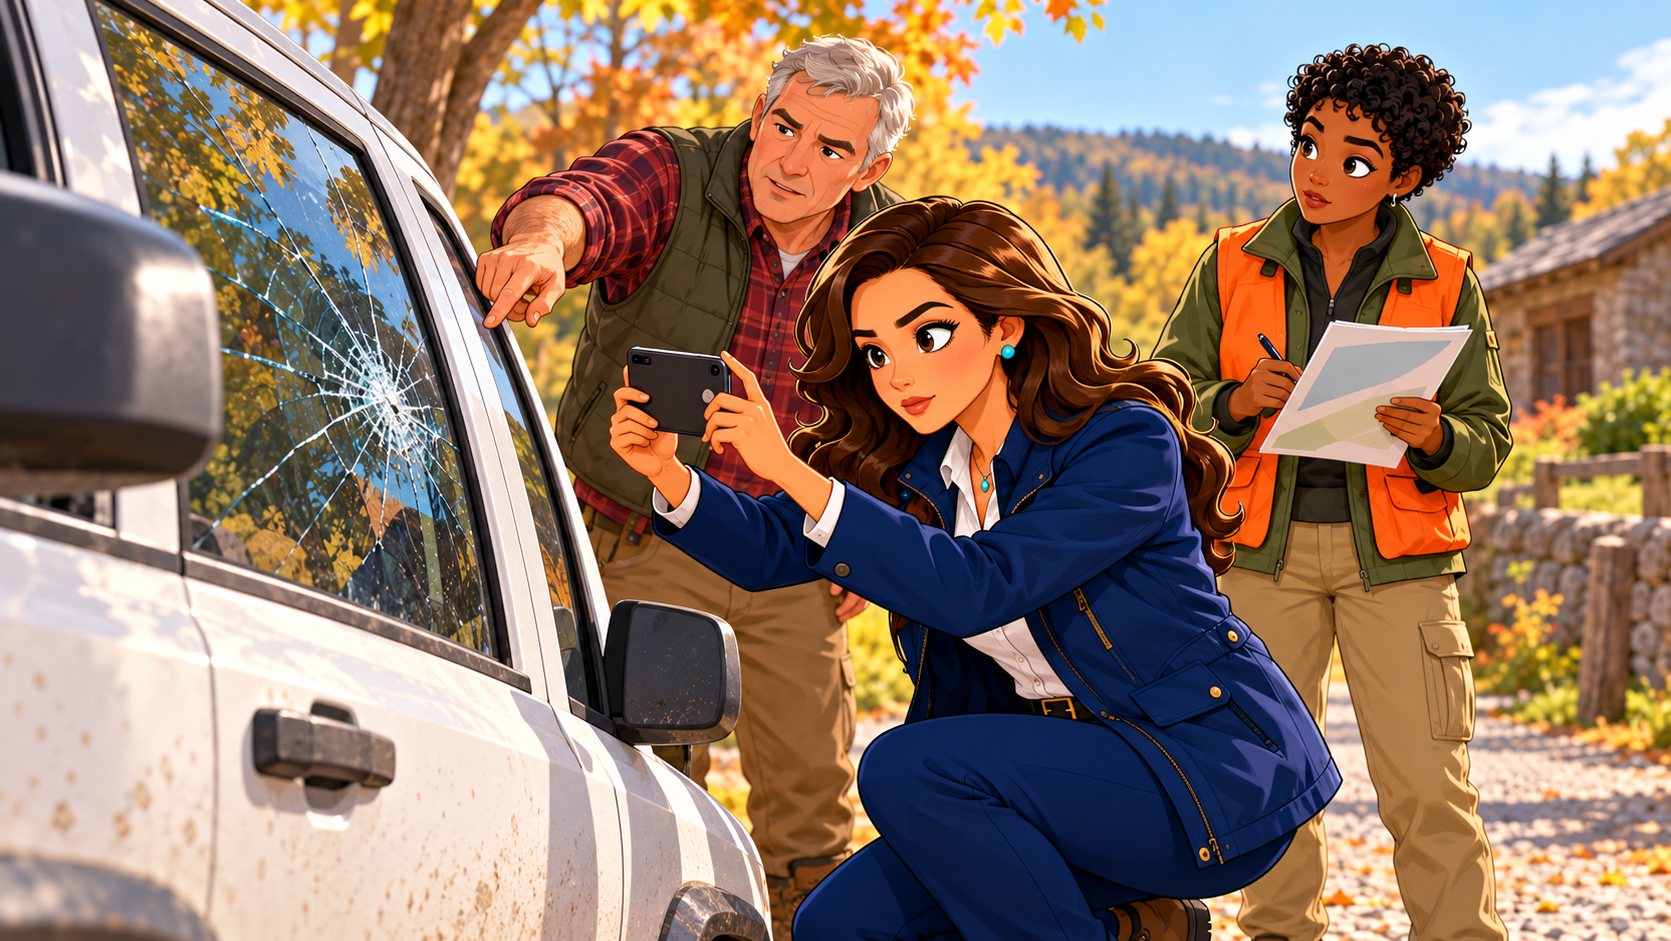
Solicita que la propuesta identifique la responsabilidad civil obligatoria, la voluntaria y la protección por daños materiales, con sus capitales y límites. Comprueba la modalidad de caza y el territorio, sin deducir todas las garantías de la referencia a RC.
- Daños personales: capital por víctima y por siniestro, y relación entre las capas de cobertura.
- Daños materiales: qué hechos y bienes incluye la ampliación, con qué límites.
- Personas aseguradas: si la póliza es individual y qué responsabilidad concreta asume.
- Actividades: modalidades, lugares y situaciones admitidas.
- Defensa: quién gestiona una reclamación y qué gastos o servicios están previstos.
No atribuyas automáticamente la responsabilidad al cazador que esté más cerca de un daño. Describe lo sucedido y facilita los datos de los participantes que correspondan. Tampoco presupongas que tu seguro individual sustituye la protección que pueda necesitar el organizador o el titular del coto.
Tu propio accidente: una garantía diferente
Si sufres una caída o una lesión, la pregunta ya no es únicamente quién reclama contra ti. Debes revisar si tienes asistencia sanitaria, capital por fallecimiento o invalidez y, en su caso, otras prestaciones personales contratadas.
Separa responsabilidad civil, asistencia sanitaria, muerte e invalidez, daños al arma o al perro y defensa jurídica. Pide cuáles se contratan expresamente y no atribuyas al seguro obligatorio las ampliaciones que una propuesta pueda ofrecer por separado.
Para la asistencia, pregunta a quién avisar, dónde pueden atenderte y qué autorización o justificantes se necesitan cuando sea posible gestionarlos. No retrases una atención urgente para resolver el parte. Para una posible indemnización por invalidez, revisa definición, valoración y capital: una baja laboral no demuestra por sí sola que corresponda un porcentaje de invalidez.
Nuestra guía de invalidez permanente por accidente, baremo y capital desarrolla esta última diferencia. Comprueba siempre la redacción de tu seguro de caza antes de trasladar un criterio de otra póliza.
Armas y perros: identifica qué daño quieres asegurar
En el arma, separa su robo o deterioro de los daños que pueda causar a terceros. Pregunta por identificación, valoración, custodia y traslado; no deduzcas que la RC paga la reposición de tu propio equipo.
Con los perros, distingue la responsabilidad por daños que causen de los gastos o indemnizaciones por daños que sufran. Informa de su número, identificación y uso. Consulta por separado la actividad de caza y el cuidado fuera de ella, sin extender automáticamente una garantía a cualquier época o situación.
El documento de producto contiene exclusiones específicas sobre animales y actividades. Si un supuesto no está claro, descríbelo y solicita una respuesta aplicable a tu propuesta; no basta con una mención genérica a «perros incluidos».
Traslado, descanso, tiro deportivo y viajes al extranjero
Son situaciones que merecen una comprobación concreta. La práctica de tiro deportivo no es una extensión que debas dar por incluida por tener un seguro de caza. Lo mismo ocurre con los daños durante desplazamientos o antes de empezar la actividad.
Cuando viajes a otra región o país, revisa dos planos: que la actividad esté autorizada allí y que tu contrato alcance el hecho y el territorio. Una licencia o una extensión territorial del seguro no resuelven por sí solas las restantes condiciones del destino.
Ejemplo: una póliza puede anunciar un ámbito amplio y, aun así, exigir que la modalidad esté admitida y se cumplan los permisos correspondientes. Antes de salir, confirma actividad, fechas, destino, capital y canal de asistencia; conserva la respuesta junto a la documentación del viaje.
Cómo comparar el precio sin perder de vista la protección
Solicita presupuestos con la misma actividad y los mismos capitales. Si una propuesta es más económica, comprueba si se limita a la RC obligatoria o si también incorpora voluntaria, daños materiales, protección personal y equipos.
Puedes preparar una lista sencilla con garantías, límites, franquicias, personas y animales incluidos, ámbito territorial y procedimiento de asistencia. Las diferencias relevantes deben quedar en la propuesta escrita, no solo en una conversación sobre la prima.
Si buscas una duración reducida, pregunta por las opciones admitidas y por su correspondencia con la licencia y las fechas de actividad. No presupongas que cualquier póliza anual puede dividirse en días ni que pagar después del inicio cubra un incidente anterior.
Qué hacer si ocurre un incidente durante una jornada
- Prioriza la seguridad y la atención necesaria. Facilita la intervención de los servicios adecuados si hay personas afectadas.
- Recoge hechos y referencias. Fecha, lugar, participantes, testigos y circunstancias conocidas. Distingue observaciones propias de versiones ajenas.
- Conserva pruebas. Fotografías del entorno y del daño cuando sea posible, informes, identificación del equipo implicado y comunicaciones recibidas.
- Avisa al seguro cuanto antes. Pide expediente e instrucciones y traslada reclamaciones o citaciones sin demora.
- Consulta antes de negociar una compensación. Conserva las actuaciones realizadas y no alteres documentos ni completes hechos que desconoces.
Si la respuesta de la aseguradora no te resulta clara, solicita el motivo por escrito y la condición aplicada. La guía de reclamaciones a una aseguradora explica cómo ordenar una discrepancia posterior.
Preguntas frecuentes sobre el seguro de caza
¿El seguro obligatorio paga mi propia lesión?
No la confundas con la responsabilidad por daños corporales a terceros. Revisa tus garantías personales de accidente y asistencia.
¿Paga un cristal roto de un vehículo ajeno?
Ese daño material no pertenece a la cobertura obligatoria descrita. Debe comprobarse la RC voluntaria y el supuesto concreto antes de afirmar que estará cubierto.
¿La póliza federativa y la individual son equivalentes?
No se puede concluir por su nombre. Compara asegurado, modalidad, capitales, fechas, garantías y condiciones de cada una antes de decidir qué protección necesitas.
¿Tener seguro permite cazar en cualquier coto?
No. Confirma los permisos y las condiciones de la actividad y del terreno, además de la vigencia del contrato.
Información revisada el 21 de octubre de 2026. Confirma la normativa territorial y las condiciones aceptadas para tu modalidad, fechas y contrato.