
La furgoneta, las herramientas que llevas y los materiales de un cliente pueden sufrir daños en el mismo incidente, pero no son el mismo interés asegurado. Al revisar un seguro de furgoneta de trabajo conviene separar el vehículo, sus instalaciones fijas, los útiles profesionales y la carga.
Esta guía te ayuda a describir tu actividad, pedir una propuesta útil y comprobar qué ocurriría con un robo, una avería o una asistencia con la furgoneta cargada. El nombre «todo riesgo» no sustituye esa revisión.
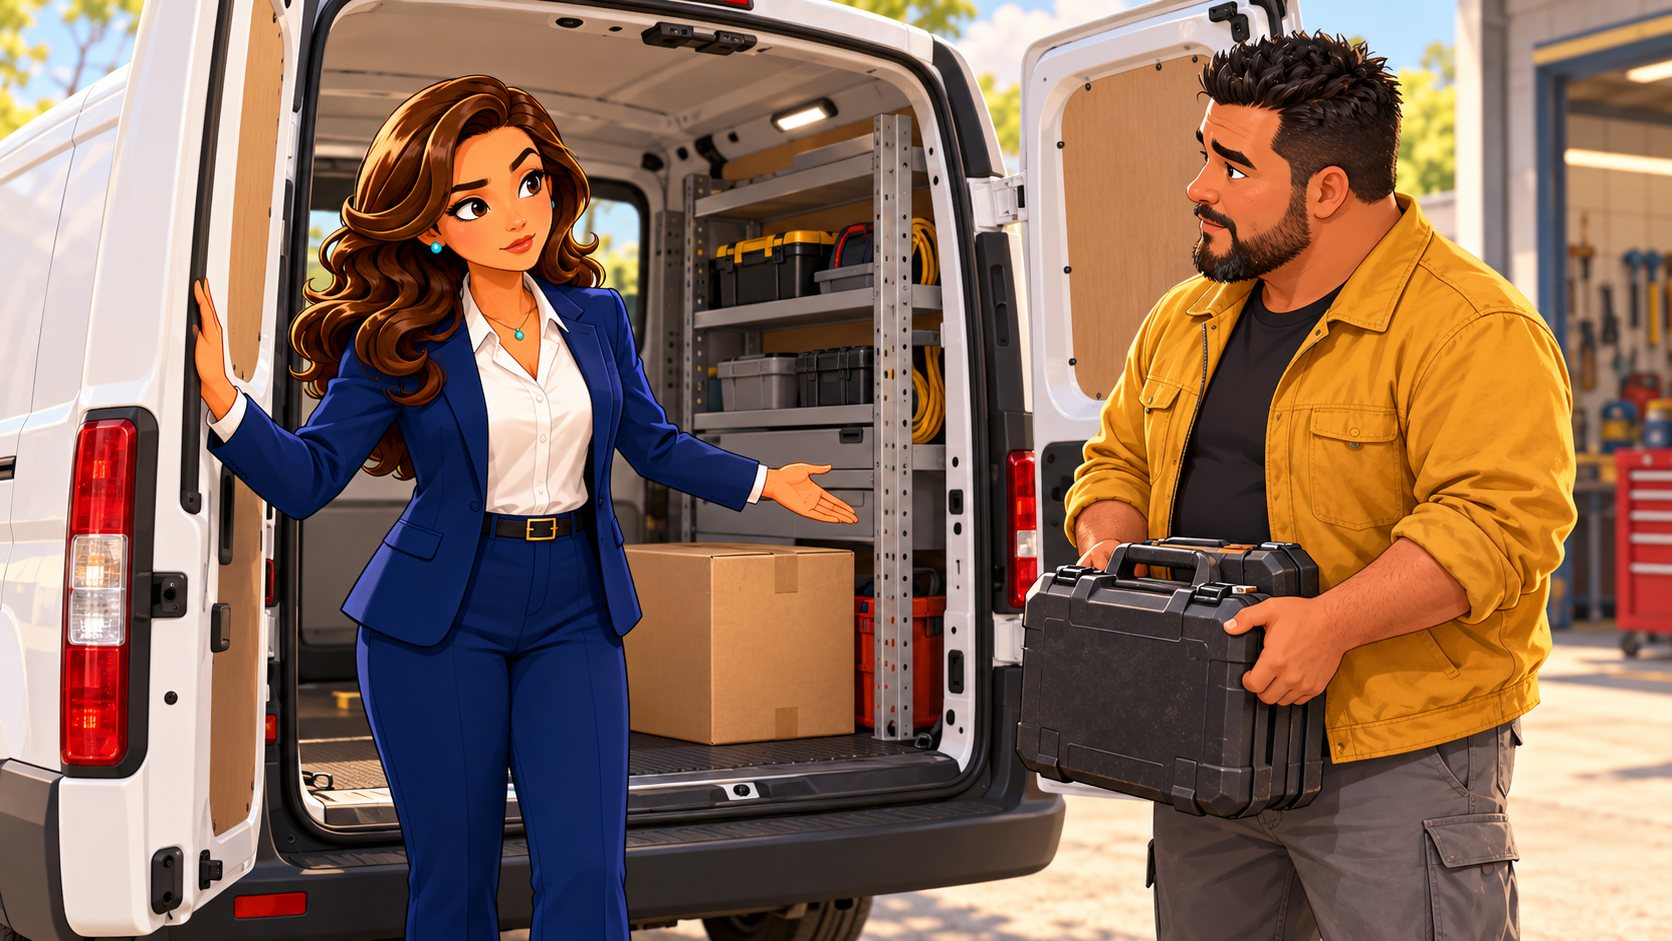
Qué debe saber el seguro sobre el uso de la furgoneta
Explica si se utiliza para desplazarte a trabajos, repartir productos, transportar bienes de clientes o combinar trabajo y uso particular. Indica conductores habituales, recorridos, lugar de estacionamiento y adaptaciones. No describas como uso privado una operativa profesional para obtener un precio distinto.
Identifica la furgoneta, las transformaciones y su actividad profesional en la propuesta. Comprueba qué usos se aceptan y cómo se separan la protección del vehículo, la responsabilidad y los servicios; una relación comercial de garantías no confirma la admisión de cualquier trabajo.
Si trabajas para una plataforma o un cliente que exige determinados seguros, conserva ese requisito y pide que se contraste con la propuesta. La documentación de circulación y la operativa real deben coincidir con lo declarado. Una ficha del vehículo no explica por sí sola qué haces con él cada día.
Separa cuatro grupos antes de pedir presupuesto
- Vehículo: carrocería, mecánica y elementos comprendidos en la definición contractual.
- Instalaciones fijas: estanterías, cerramientos o equipos incorporados que deban declararse y valorarse.
- Herramientas: taladros, instrumentos de medición, maletines y otros útiles con los que realizas tu trabajo.
- Carga: productos, materiales y bienes transportados, propios o de terceros.
Que una herramienta vaya siempre en la furgoneta no la convierte en parte del vehículo. Tampoco una estantería atornillada acredita automáticamente su inclusión como equipamiento asegurado. Presenta cada grupo y pregunta dónde figura su protección y con qué valor.
Ejemplo: una instaladora lleva una estantería fija, sus herramientas y una caldera nueva destinada a un cliente. Un robo puede afectar a las tres cosas y al cierre de la puerta. El expediente debe identificar cada daño; no basta sumar todo y presentarlo como «robo de la furgoneta».
Qué contempla el documento del vehículo y qué no demuestra
Localiza por separado la responsabilidad de circulación, de la carga y de los trabajos, junto con lunas, incendio, robo, daños propios y asistencia. Pide que se identifiquen las garantías contratadas y qué bienes ampara cada una: vehículo, herramientas, instalaciones o mercancías.
La responsabilidad civil de la carga no equivale a indemnizar el valor de los productos transportados. Una garantía estudia daños por los que debas responder frente a otra persona; la protección de los bienes que llevas requiere comprobar su propio alcance.
Para esos bienes, consulta la guía de seguro de mercancías en transporte. Si te preocupa el daño que causas al trabajar en casa de un cliente, revisa también la responsabilidad civil del autónomo. Ninguna de esas necesidades debe deducirse únicamente del seguro de circulación.
Robo de herramientas dentro de la furgoneta
Pregunta expresamente si las herramientas están aseguradas dentro del vehículo y bajo qué garantía. Si la respuesta es afirmativa, solicita condiciones de estacionamiento, medidas de cierre, límites, franquicias y documentación. No traslades a los maletines la cobertura de robo del vehículo sin confirmación.
Describe dónde pasa la noche la furgoneta, si queda cargada y si los útiles se retiran al terminar la jornada. Esos datos permiten valorar una propuesta que refleje tu trabajo. Las condiciones pueden ser diferentes dentro de un recinto, en un aparcamiento o en la vía pública.
Si ya ha ocurrido el robo, prioriza la seguridad y conserva denuncia, fotografías de accesos dañados, relación de objetos y pruebas de propiedad. No atribuyas una forma de entrada que no hayas observado. Comunica por separado el daño al vehículo y los bienes desaparecidos.
Inventario útil: propiedad, valor y localización
Un inventario práctico puede recoger descripción, marca, modelo, identificación disponible, fecha de compra, valor documentado y fotografías. Conserva la información fuera de la furgoneta para poder utilizarla si desaparecen tanto los útiles como la carpeta de facturas.
Separa tus herramientas de las alquiladas, prestadas o pertenecientes al cliente. Si te confían un equipo para instalarlo o repararlo, explica durante cuánto tiempo lo custodias y dónde permanece. Que esté en tu poder no demuestra que la póliza lo trate como un bien propio asegurado.
Actualiza el inventario cuando incorpores equipos relevantes. Asegurar una cifra antigua puede dejar sin reflejar compras posteriores; declarar un precio tampoco garantiza esa indemnización ante cualquier daño. Pide el criterio de valoración aplicable a cada grupo.
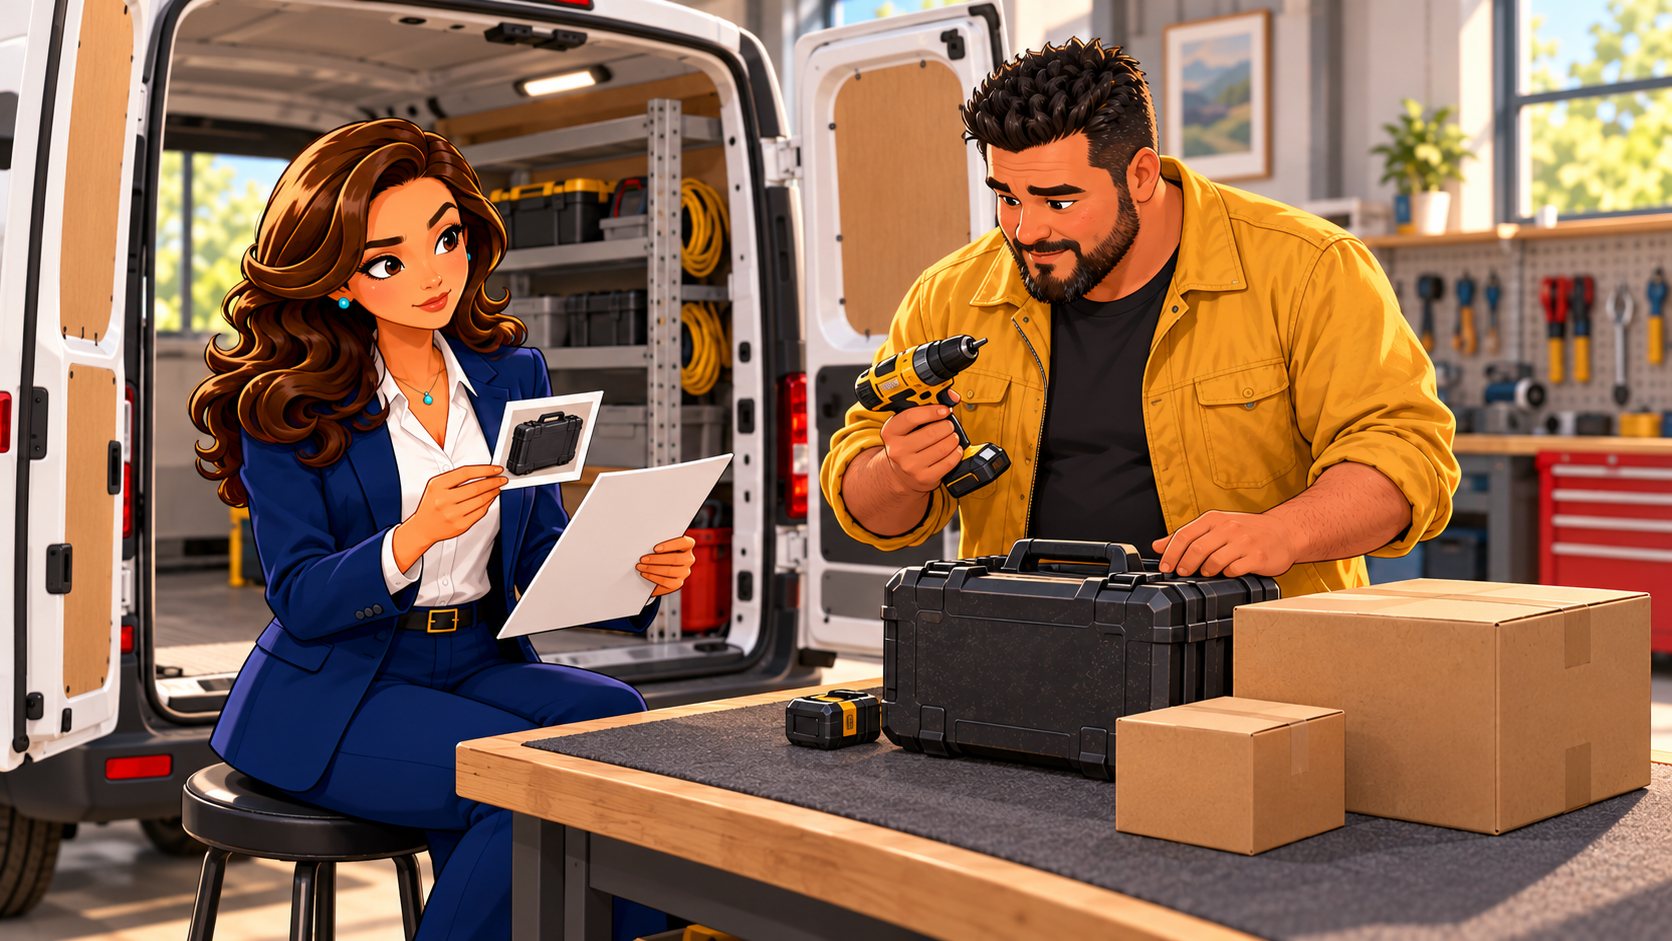
Instalaciones y accesorios: qué comunicar al modificarlos
Si instalas estanterías, un sistema de sujeción, un equipo de refrigeración o cualquier adaptación, consulta cómo declararlo y qué documentación se necesita. Conserva presupuesto, factura y documentación técnica que corresponda. La aceptación del seguro y los requisitos administrativos de la reforma son comprobaciones distintas.
Pregunta qué valor se asigna al equipo, cómo se indemnizaría un daño parcial y qué ocurriría si desaparece o se declara pérdida total del vehículo. No presupongas que la tasación estándar de la furgoneta incluye todas las inversiones posteriores.
Si cambia la actividad o el tipo de carga, comunícalo también. Una furgoneta que antes transportaba herramientas propias puede empezar a repartir mercancía ajena; la póliza debe revisarse con esa nueva operativa.
Asistencia con el vehículo cargado
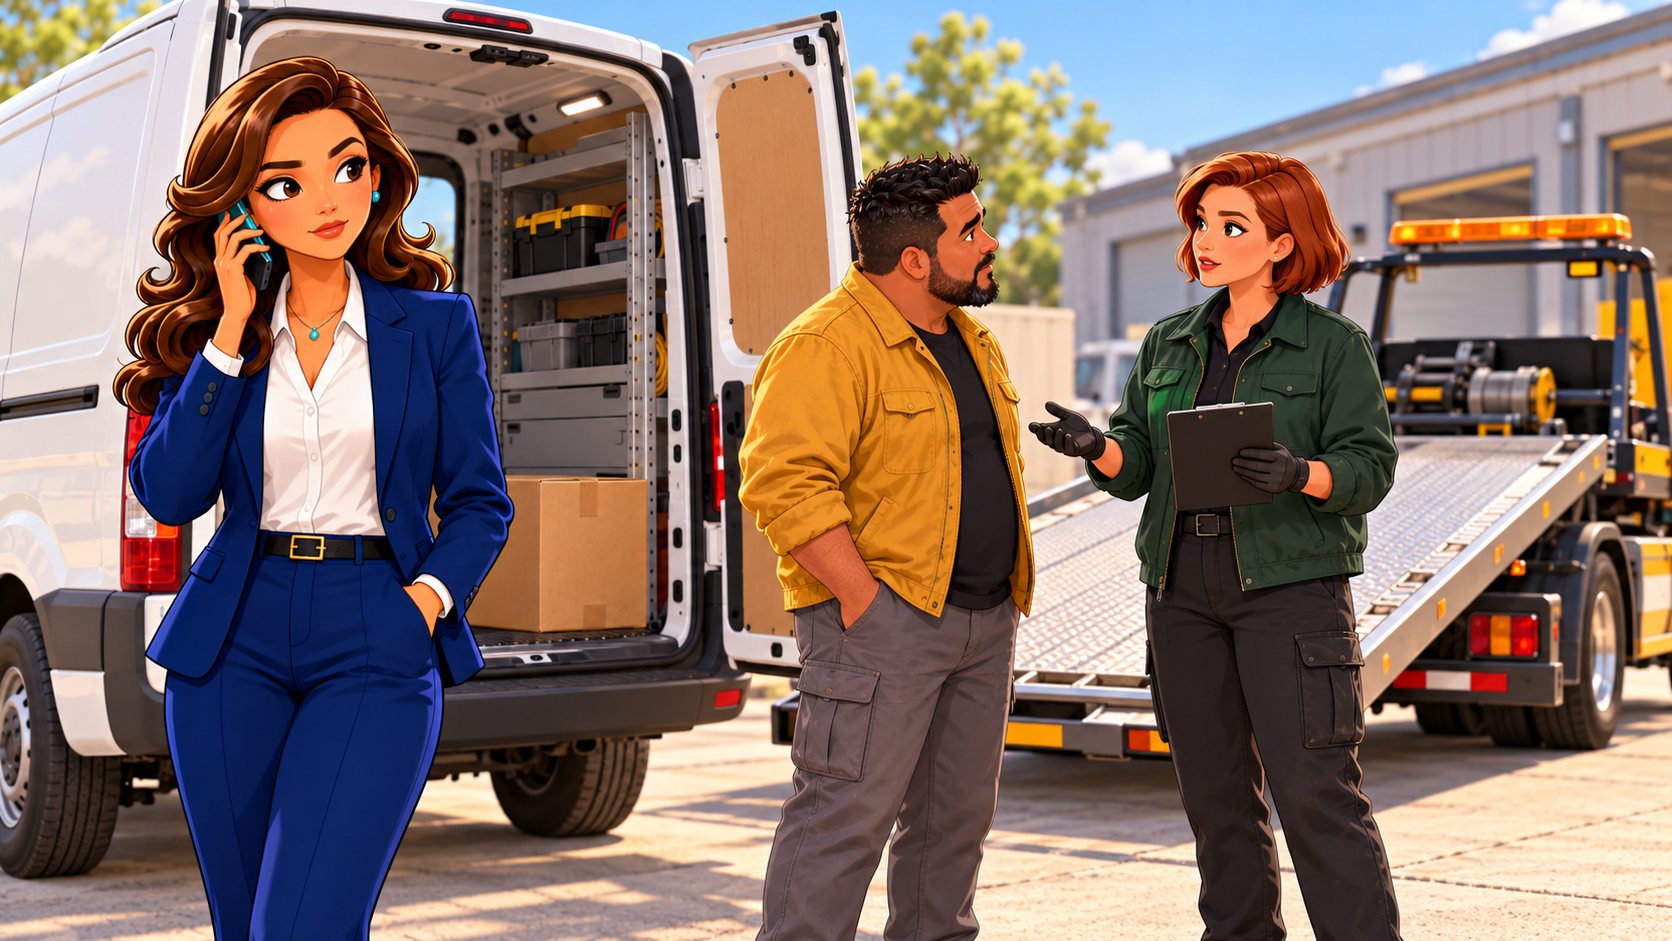
Una grúa puede resolver el traslado de la furgoneta sin resolver el de la mercancía. Pregunta qué sucede con carga, herramientas y ocupantes si el vehículo queda inmovilizado. Tener asistencia no demuestra que se organice otro transporte para terminar el reparto.
- Recogida: dónde actúa, por qué causas y con qué limitaciones técnicas.
- Destino: taller de traslado, distancia y elección posible.
- Bienes transportados: transbordo, custodia o nuevo transporte, si están previstos.
- Personas: continuación del viaje, regreso o alojamiento conforme a la garantía.
- Gastos adicionales: quién autoriza y qué justificantes se requieren.
Al pedir ayuda, comunica dimensiones, peso y características relevantes de la carga. La guía de asistencia en carretera desde el origen ayuda a distinguir el servicio para el vehículo del de sus ocupantes.
La carga debe ir segura aunque esté asegurada
El artículo 14 del Reglamento General de Circulación exige disponer y sujetar la carga para evitar desplazamientos peligrosos, caída o perjuicios a la estabilidad, entre otros riesgos. Contratar un seguro no sustituye esas obligaciones.
El documento de Vehículos citado contempla exclusiones relacionadas con infracciones sobre peso, medidas o acondicionamiento cuando sean causa determinante del accidente. No significa que cualquier irregularidad permita concluir lo mismo para todas las garantías: hay que analizar hechos, causa y contrato.
Antes de salir, comprueba la sujeción y los límites técnicos con el profesional o la documentación correspondiente. No esperes al incidente para descubrir que la instalación o distribución habitual de los equipos era inadecuada.
Furgoneta inmovilizada y pérdida de trabajo
La reparación, un vehículo de sustitución y los ingresos que dejas de obtener son conceptos distintos. Si necesitas un sustituto, pregunta por disponibilidad, categoría, capacidad de carga, duración y causas admitidas. No cualquier turismo permite continuar la actividad.
La guía del vehículo de sustitución explica las comprobaciones de esa prestación. Si buscas protección de ingresos por inmovilización, debes plantearla expresamente y conocer cómo se acredita la pérdida; la cobertura del daño de carrocería no la demuestra.
Preguntas antes de cerrar la propuesta
¿Un todo riesgo paga cualquier herramienta rota?
No se deduce del nombre. Identifica si la herramienta es un bien asegurado, qué causa se admite, dónde estaba y qué límite se aplica. Una avería por uso requiere un análisis distinto de un daño por accidente.
¿Puede conducir un empleado o un familiar?
Declara quién conducirá y para qué. Revisa las condiciones del conductor y el uso real; prestar las llaves no permite concluir que cualquier persona y actividad estén admitidas.
¿Qué necesito para pedir un presupuesto útil?
Datos del vehículo, actividad, conductores, estacionamiento, recorridos, instalaciones y valor de herramientas o mercancía. Puedes empezar con una descripción; la agencia indicará después la documentación necesaria y el canal adecuado.