
El seguro de responsabilidad civil para autónomos debe encajar con lo que haces realmente: tu actividad, los lugares donde trabajas y los daños que podrías causar a otras personas. Una caída en tu local, un daño mientras instalas una ventana y un error en un asesoramiento plantean preguntas diferentes. La palabra «responsabilidad civil» en una póliza no basta para dar los tres por cubiertos.
Si un cliente te pide un certificado o estás revisando tu protección por primera vez, empieza por describir tu trabajo. En esta guía encontrarás ejemplos, las garantías que conviene preguntar y una lista para comparar propuestas sin decidir únicamente por el precio.
Qué protege un seguro de responsabilidad civil
El artículo 73 de la Ley de Contrato de Seguro vincula esta protección a la obligación de indemnizar a un tercero, dentro de los límites pactados.
La pregunta práctica es doble: qué responsabilidad se te atribuye y si ese supuesto entra en tu contrato. Que alguien te reclame dinero no significa que la reclamación esté justificada; tampoco que cualquier importe reclamado quede automáticamente a cargo del seguro.
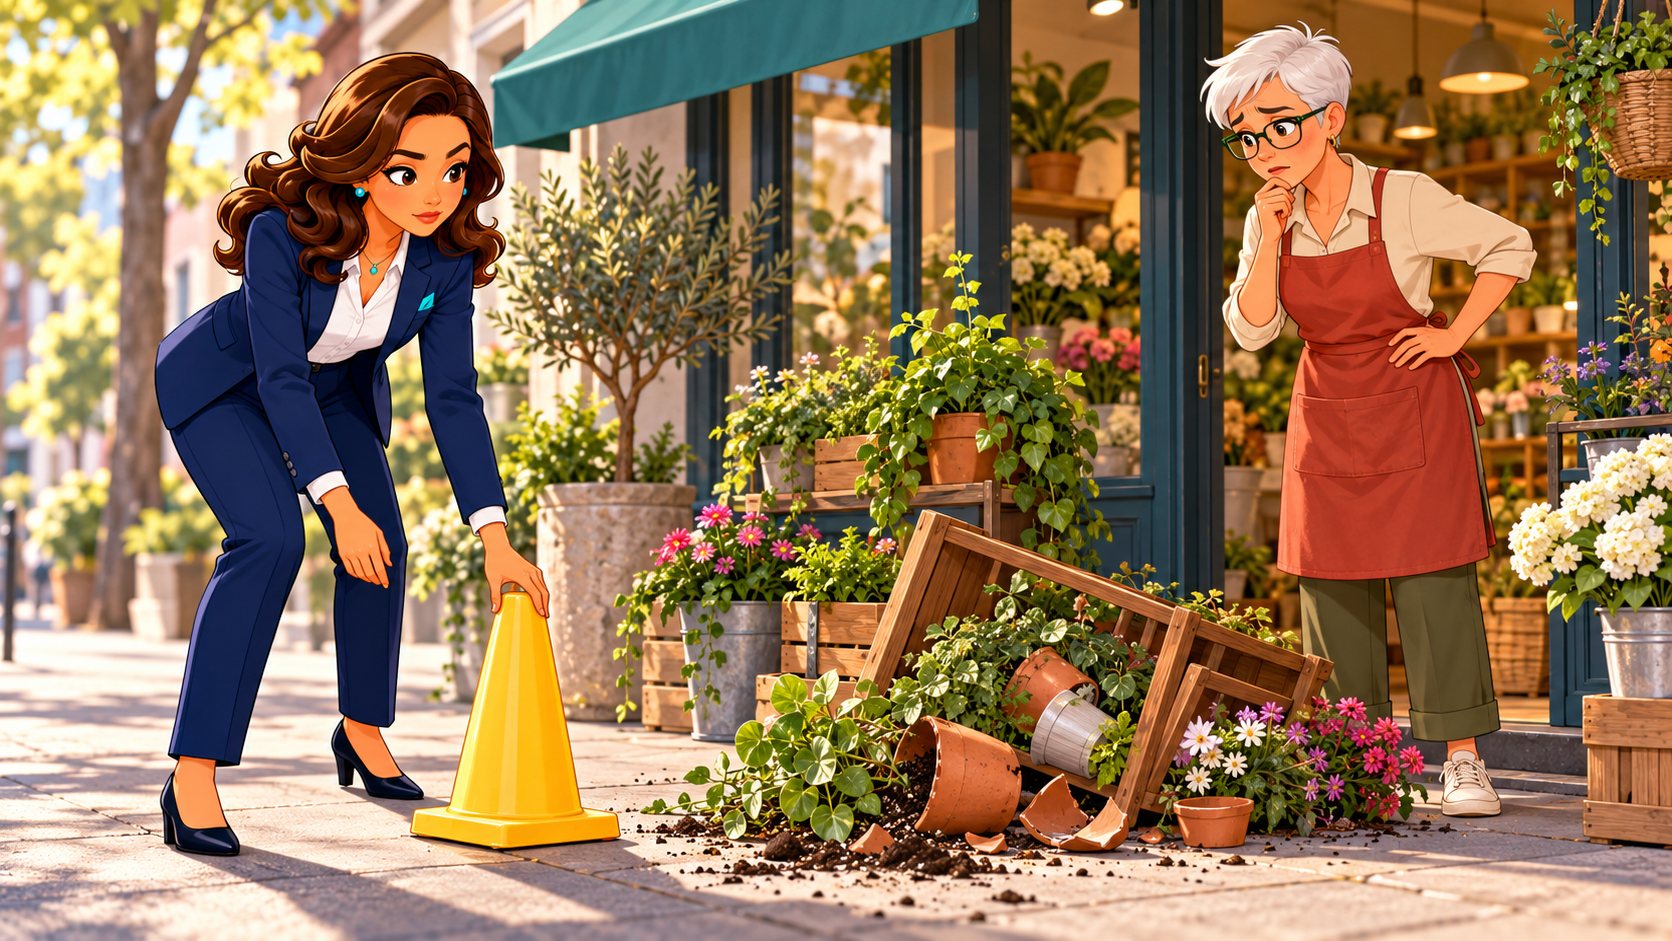
Piensa en dos expedientes distintos. En uno, un cliente afirma que un expositor de tu comercio dañó sus pertenencias. En otro, se rompe tu propio ordenador sin intervención de terceros. La protección frente a una reclamación y el seguro de tus herramientas responden a necesidades diferentes.
¿Es obligatorio para todos los autónomos?
Comprueba las exigencias de actividad, profesión, territorio y licencia y los compromisos de tus contratos con clientes. Estar dado de alta como autónomo no responde por sí solo a la pregunta de qué seguro necesitas.
Separa una obligación normativa de una condición que te impone un cliente para contratarte. Si te exigen un capital, pide también qué garantía, actividad, ámbito y periodo deben acreditarse. Un certificado con una cifra elevada puede no cumplir la petición si corresponde a otra cobertura.
Pregunta útil: «¿Qué norma, licencia o cláusula del contrato exige el seguro, y qué condiciones concretas tiene que acreditar?». Con esa referencia podrás revisar la propuesta y evitar una contratación basada solo en el título del producto.
Explotación, profesional y otras garantías: qué debes preguntar
Separa RC de explotación, profesional, patronal, locativa y de productos o postrabajos. Utiliza esas categorías para preguntar por tus riesgos, sin interpretarlas como garantías incluidas en cualquier póliza.
Responsabilidad civil de explotación
Pregunta por los daños a terceros derivados del funcionamiento de la actividad declarada. Como supuesto para revisar: un elemento del comercio cae y afecta a las pertenencias de un cliente.
Responsabilidad civil profesional
Revisa errores u omisiones en la prestación profesional. Si un cliente reclama una pérdida económica por un asesoramiento, pregunta expresamente por ese tipo de perjuicio y por la profesión asegurada.
Responsabilidad civil postrabajos
Comprueba qué ocurre cuando el daño aparece después de terminar o entregar una instalación o trabajo. La fecha de entrega y la relación del daño con lo realizado pueden ser relevantes.
Otras responsabilidades que conviene identificar
Si tienes empleados, pregunta por la patronal. Si alquilas un local, revisa los daños al inmueble del arrendador. Si vendes productos, pide que se analice ese riesgo. No asumas que una garantía sustituye a las otras.
En todos estos ejemplos hay que comprobar hechos, responsabilidad y condiciones. Además, el coste de repetir un trabajo defectuoso, un daño a lo que estabas manipulando y un perjuicio causado a otros bienes pueden recibir un tratamiento distinto. Pregunta por cada uno sin agruparlos como «problemas con un cliente».
Describe tu actividad con ejemplos reales
«Hago reformas» puede quedarse corto si también realizas instalaciones o trabajas fuera del local. «Tengo una tienda» no explica si reparas productos, haces montajes o entregas a domicilio. Describe las tareas y solicita que se confirme cómo quedan recogidas en la propuesta.
- Qué haces: servicios, productos, trabajos complementarios y tareas que encargas a otros.
- Dónde: local propio o alquilado, domicilios de clientes, obras, ferias o trabajo a distancia.
- Para quién: particulares, empresas u otros profesionales, incluidos clientes de otros países.
- Con quién: empleados, colaboradores o subcontratas, identificando sus funciones.
- Con qué medios: maquinaria, herramientas, materiales o bienes de clientes bajo tu cuidado.
- Qué ha cambiado: nuevos servicios, instalaciones, volumen de actividad o contratos que quieres atender.
Describe actividad, trabajos realizados, facturación y capital solicitado para comparar propuestas equivalentes. No utilices el precio o la admisión de una actividad de construcción como referencia automática para cualquier autónomo.
Ejemplo hipotético: un instalador empieza haciendo pequeños trabajos interiores y después acepta encargos de otro alcance. Antes de confiar en el certificado anterior, debe explicar qué hará en el nuevo encargo y pedir que se comprueben las actividades y condiciones aseguradas.
Capital, sublímites y franquicia: no compares solo una cifra
Pide el límite por siniestro, los posibles límites para el conjunto del periodo y los sublímites que afecten a una garantía o persona. Después localiza la franquicia. Dos propuestas que anuncian el mismo capital pueden dejar importes diferentes a tu cargo.
Supuesto simplificado: si una reclamación cubierta se valora en 4.000 € y se aplica a ese importe una franquicia fija de 300 €, la parte a cargo de la aseguradora sería 3.700 €, siempre que no intervengan otras condiciones o límites. El ejemplo explica una operación; no describe una tarifa ni una póliza concreta.
Revisa también cómo se tratan los gastos de defensa y qué instrucciones debes seguir para designar profesionales. No contrates una defensa externa suponiendo que se reembolsará cualquier factura. Pide las condiciones antes de comprometer ese gasto.
Territorio y fechas: dos preguntas que no deben faltar
Si trabajas con clientes de otros países, distingue el lugar donde prestas el servicio, dónde se produce el daño y ante qué tribunales podría reclamarse. «Trabajo desde España» no resuelve por sí solo esas tres cuestiones.
Para el tiempo, pregunta qué fechas se consideran: actuación, daño, reclamación y comunicación a la aseguradora. Si cambias de compañía o dejas la actividad, explica si hay trabajos anteriores o circunstancias conocidas. Solicita una respuesta sobre su tratamiento antes de dar por asegurada la continuidad.
Pregunta para llevar a la revisión: «Si termino este trabajo durante la vigencia y el cliente reclama más adelante, ¿qué condiciones deben cumplirse para que esta póliza responda?». Pide que te señalen el apartado del contrato, sin quedarte únicamente con una explicación verbal.
Qué hacer si recibes una reclamación de un cliente
- Atiende la seguridad y evita que el daño aumente con medidas razonables que puedas adoptar sin riesgo.
- Conserva el escrito o mensaje original. Anota cuándo lo recibiste y qué solicita el reclamante.
- Reúne el encargo y sus pruebas: presupuesto, contrato, entrega, fotografías y comunicaciones pertinentes.
- Comunícalo cuanto antes por el canal de siniestros y pregunta qué información necesita el expediente.
- Consulta antes de firmar acuerdos o comprometer pagos que pretendas imputar al seguro.
Describe los hechos con precisión. Puedes confirmar que has recibido una reclamación y que la estás trasladando para su revisión sin afirmar una causa, una responsabilidad o una cobertura que aún no se han comprobado.
Preguntas frecuentes sobre responsabilidad civil de autónomos
¿La responsabilidad civil del hogar sirve si trabajo desde casa?
Comprueba si contempla la actividad profesional concreta y sus responsabilidades. La existencia de una garantía familiar no permite dar por cubiertos los encargos de clientes. Puedes empezar por qué protege el seguro de hogar y separar después el riesgo profesional.
¿Un certificado demuestra que todo mi trabajo está cubierto?
El certificado acredita la información que contiene. Contrástalo con la póliza, los suplementos y el encargo que vas a realizar. Revisa actividad, asegurados, vigencia y garantías; no lo interpretes como una autorización general para cualquier tarea.
¿Debo elegir siempre el capital más alto?
Valora daños posibles, exigencias del encargo y capacidad económica, junto con sublímites y exclusiones. Un capital alto no corrige que la actividad o el tipo de perjuicio quede fuera. Pide que se expliquen ambos aspectos.
¿Cubre cualquier fallo o el coste de rehacer el trabajo?
No lo presupongas. Diferencia reparar tu propia prestación, indemnizar un daño a otro bien y atender una pérdida económica del cliente. Plantea esos supuestos al revisar las condiciones.
¿Qué hago si no estoy de acuerdo con la respuesta del seguro?
Solicita la explicación y la cláusula aplicada. Si necesitas formalizar tu desacuerdo, nuestra guía de reclamación a una aseguradora te ayuda a ordenar documentos y peticiones.
Prepara una revisión que refleje tu trabajo
Lleva una descripción de tus tareas, un encargo representativo y la póliza actual. Utiliza la lista para revisar una póliza de seguro y deja señaladas las dudas sobre actividad, capital, fechas y territorio.