
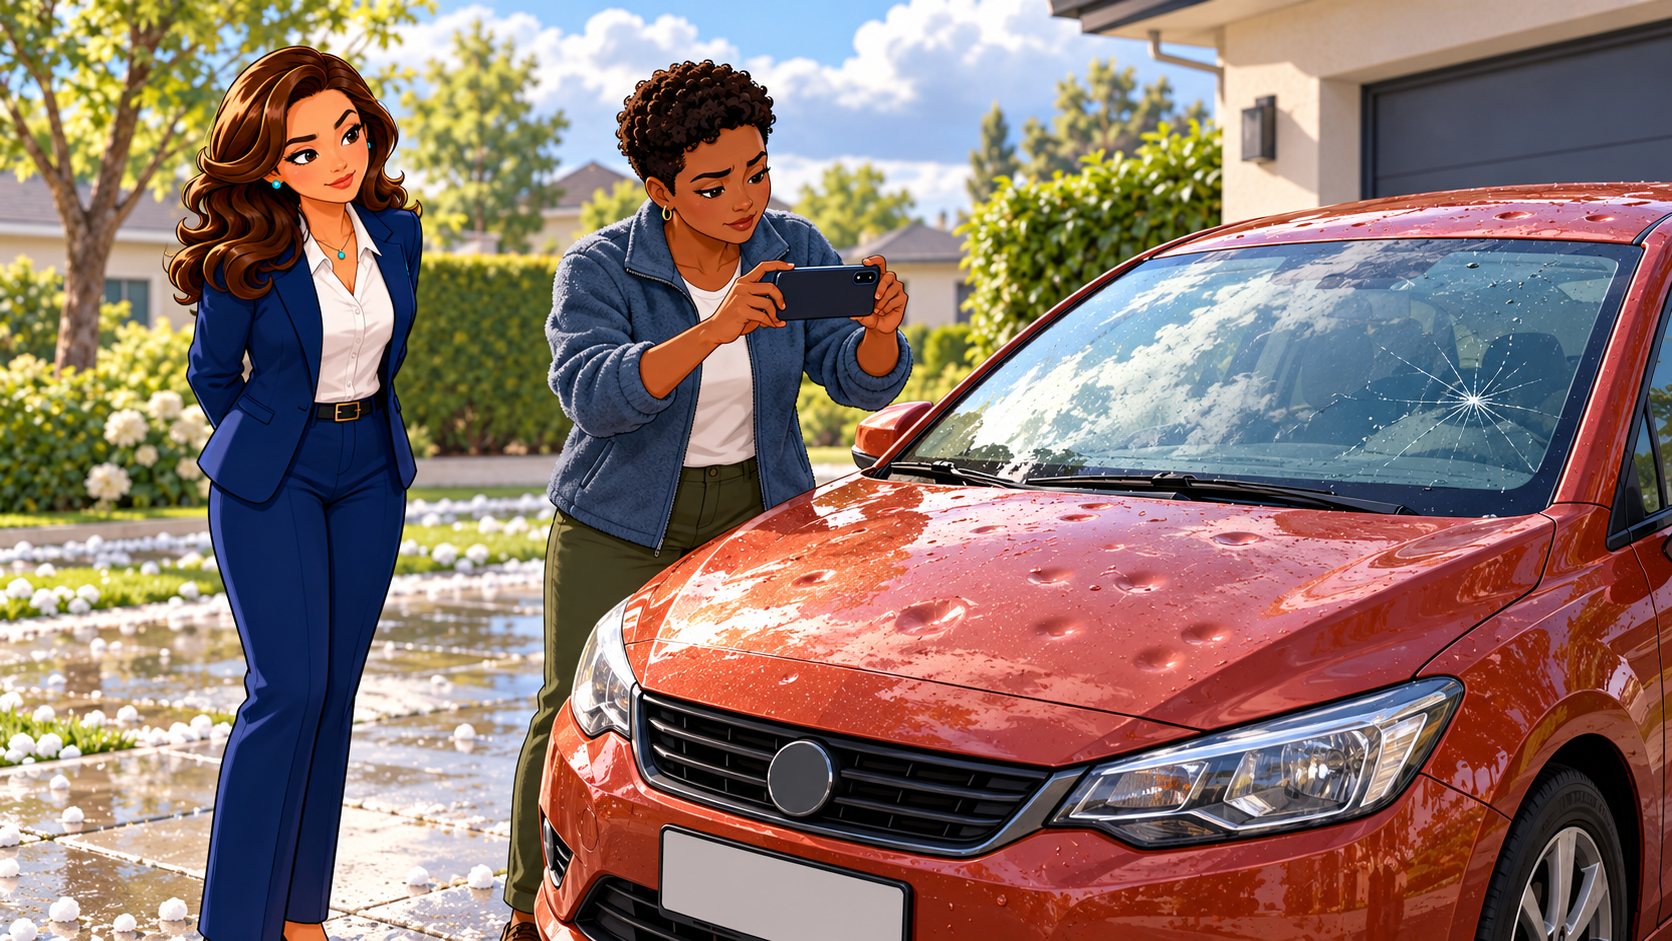
Termina una granizada y encuentras el capó lleno de pequeñas abolladuras. Quizá también hay una grieta en el parabrisas. La primera duda es lógica: ¿lo paga el seguro del coche, hay franquicia o debo acudir al Consorcio?
La respuesta depende del daño concreto y de las garantías contratadas. Que el temporal haya sido muy intenso no resuelve quién indemniza. Antes de encargar la reparación, conviene separar carrocería, cristales y gastos adicionales, y confirmar cómo se tramitará cada partida.
Qué cobertura buscar para los daños por granizo
Revisa las condiciones particulares y localiza las garantías de fenómenos atmosféricos, daños propios y lunas. El nombre comercial de la modalidad no basta para conocer el alcance: un «terceros ampliado» puede tener una combinación distinta de la que imaginas.
La responsabilidad civil por daños a terceros no confirma que estén aseguradas las abolladuras de tu propio coche. Para eso necesitas una garantía que ampare la causa y el bien afectado.
Localiza el granizo en las condiciones de fenómenos atmosféricos, daños propios y lunas de tu contrato. Comprueba cuáles están contratadas y cómo se aplica cada una a chapa y cristales, con sus límites y franquicias.
No todas las piezas se revisan bajo la misma garantía
Al comunicar lo ocurrido, describe lo que ves sin dar por hecho cómo debe clasificarse:
- Chapa y pintura: capó, techo, portón o aletas abolladas.
- Cristales: parabrisas, ventanillas o luneta dañados.
- Otros elementos: faros, retrovisores, molduras o un techo acristalado.
- Consecuencias adicionales: por ejemplo, entrada de agua por una rotura, si se ha producido.
Pregunta qué elementos comprende exactamente la garantía de lunas. Un faro o cualquier pieza transparente no pasa a ser una «luna» solo por su material. Si el daño afecta a una cámara o sensor asociado al parabrisas, pide que el presupuesto identifique los trabajos necesarios. Nuestra guía sobre reparación y cambio de lunas desarrolla esa revisión.
¿El Consorcio paga los daños de una granizada?
El Reglamento del seguro de riesgos extraordinarios enumera los fenómenos naturales que entran en ese régimen. El impacto directo del granizo no figura entre ellos; esa enumeración permite distinguirlo de una inundación extraordinaria o una tempestad ciclónica atípica que cumpla los requisitos legales.
Por tanto, que haya una declaración pública sobre la gravedad del episodio, muchas viviendas afectadas o un temporal llamado DANA no convierte por sí solo cada abolladura en un daño a cargo del Consorcio.
Si durante el mismo episodio el coche también se inundó o sufrió otro fenómeno distinto, explica cada hecho y sus daños. No atribuyas todo automáticamente al granizo. La guía oficial del Consorcio permite comprobar el ámbito y la solicitud de los riesgos que sí le corresponden. La causa de cada daño, y no solo el nombre del temporal, orienta la tramitación.
Qué hacer al encontrar el coche dañado
Espera a que resulte seguro acercarte. No salgas durante una granizada para conseguir fotografías ni intentes proteger el vehículo exponiéndote a los impactos.
- Haz una vista general del coche y del lugar en que estaba.
- Fotografía los daños por zonas, con detalles del capó, techo y cristales. La luz lateral puede ayudar a que se aprecien las abolladuras.
- Anota fecha, lugar y circunstancias, indicando si estaba estacionado y si has tenido que moverlo después.
- Comunica el siniestro y solicita una referencia y las instrucciones para valorar el vehículo.
- Conserva los justificantes de las medidas urgentes que te indiquen o que hayan sido necesarias para evitar más daños.
Separa las marcas previas de las nuevas. Si ya había una rotura antigua en el parabrisas o una reparación pendiente, indícalo al describir el estado del coche. Una relación clara evita que el presupuesto mezcle desperfectos de momentos diferentes.
Si la visibilidad o la seguridad pueden estar afectadas, consulta con la asistencia antes de circular. No necesitas probar personalmente que el cristal «aguanta» para abrir el expediente.
Franquicia: cuánto puede quedar a tu cargo
Confirma qué garantía se aplicará y si lleva franquicia. No utilices automáticamente la cifra que recuerdas de daños propios para todos los elementos del parte: puede haber un tratamiento diferente para lunas o fenómenos atmosféricos.
Ejemplo puramente orientativo: si se admite una reparación de 900 euros y, para ese daño, corresponde una única franquicia de 200 euros, la parte a cargo de la aseguradora sería 700 euros. Ese cálculo no presupone que tu póliza tenga esa franquicia ni que todo el presupuesto resulte admitido.
Ante varias abolladuras del mismo episodio, pregunta cómo se agrupan los daños y qué franquicia se aplica al conjunto. Si además hay un cristal roto, pide que te expliquen si se gestionan garantías distintas y el efecto económico. No aceptes sin comprobarlo ni «una franquicia por cada bollo» ni «una sola para cualquier combinación de daños».
Si necesitas repasar el concepto, tienes más ejemplos en cómo funciona un seguro de coche con franquicia.
Peritación y reparación: qué confirmar antes del taller
Solicita instrucciones antes de autorizar una reparación completa por tu cuenta. Pregunta si habrá una inspección presencial, fotografías a través del taller u otro sistema de valoración. Si hace falta una actuación urgente, deja constancia del motivo y conserva sus justificantes.
Pide un presupuesto desglosado: piezas afectadas, mano de obra, pintura, cristales y trabajos asociados. La elección entre reparar una abolladura o sustituir una pieza corresponde a la evaluación técnica; una fotografía en internet no permite garantizar qué técnica servirá para tu coche.
Antes de dejarlo, aclara también quién autoriza el trabajo, a quién se factura, qué cantidad pagarías y qué ocurre si al desmontar se detectan más daños. Una cita de taller no equivale por sí sola a la aceptación de todo el presupuesto por la aseguradora.
Si reparar cuesta mucho respecto al valor del vehículo
Una granizada puede afectar a muchas piezas a la vez. Si el presupuesto es elevado, pregunta si se ha planteado una reparación o una pérdida total y con qué criterio contractual se calcula la indemnización.
No apliques un porcentaje que hayas visto en otra compañía ni deduzcas que te pagarán el precio de un coche nuevo. Guarda la valoración, el presupuesto y la explicación de posibles deducciones. La guía de siniestro total y valoración del coche explica qué documentos comparar.
Qué documentación suele ayudar a tramitar el parte
Prepara la identificación de la póliza y del vehículo, tus fotografías, el lugar y fecha del episodio, la descripción de las piezas dañadas y el presupuesto disponible. Aporta los justificantes de asistencia o medidas urgentes si los tienes.
Si te piden acreditar el fenómeno meteorológico, solicita que concreten qué documento necesitan. No des por hecho que debes contratar un informe privado antes de comunicar el daño. Tampoco traslades al granizo umbrales de viento o lluvia que hayas leído para otra garantía o para el seguro de una vivienda.
Dudas frecuentes sobre el granizo y el seguro
¿Puede estar cubierto si el coche estaba aparcado?
Estar estacionado no responde por sí solo a la cuestión. Comprueba si el contrato cubre el daño por granizo en las circunstancias del siniestro, con independencia de que no hubiera un accidente de circulación.
¿Tengo que esperar a saber cuánto costará para dar parte?
No esperes al presupuesto definitivo para informar. Puedes comunicar el hecho y añadir después la documentación que te soliciten. Pide la referencia del expediente desde el inicio.
¿Tendré coche de sustitución mientras reparan?
Comprueba si existe esa garantía, qué causa activa el servicio, cuándo empieza y cuántos días comprende. La inmovilización en el taller no acredita por sí sola que el alquiler esté incluido.
¿Puedo ampliar el seguro después de la granizada?
Una ampliación posterior no cubre retroactivamente los daños ya ocurridos. Para el parte importa la cobertura vigente cuando se produjo el episodio.