
Un seguro de coche con franquicia puede reducir la prima, pero también hace que asumas una parte del coste cuando se produce un siniestro al que esa franquicia se aplica. Para decidir si te interesa, necesitas mirar dos cifras a la vez: lo que ahorras al año y lo que podrías pagar por una reparación.
La respuesta no depende solo de si el coche es nuevo o de cuántos años llevas conduciendo. También importan las garantías contratadas, el valor del vehículo, cómo se define cada siniestro y tu capacidad para afrontar ese gasto.
Qué es la franquicia del seguro de coche
La franquicia es el importe o porcentaje que queda a tu cargo en una garantía determinada. La guía de contratación de la Dirección General de Seguros y Fondos de Pensiones explica que el asegurado participa en el coste de los daños, normalmente a cambio de una reducción de la prima.
En coches es habitual encontrarla en la cobertura de daños propios de un todo riesgo. Eso no convierte cualquier avería o daño en indemnizable: primero debe tratarse de un hecho cubierto y después se aplica el mecanismo previsto en la póliza.
Ejemplo: una franquicia fija de 300 euros
Imagina una reparación cubierta a la que se aplica una franquicia fija de 300 euros. En un supuesto sencillo, sin otros límites ni ajustes, el reparto sería el siguiente:
Reparación admitida: 150 euros
A tu cargo: 150 euros
A cargo del seguro: 0 euros
Reparación admitida: 300 euros
A tu cargo: 300 euros
A cargo del seguro: 0 euros
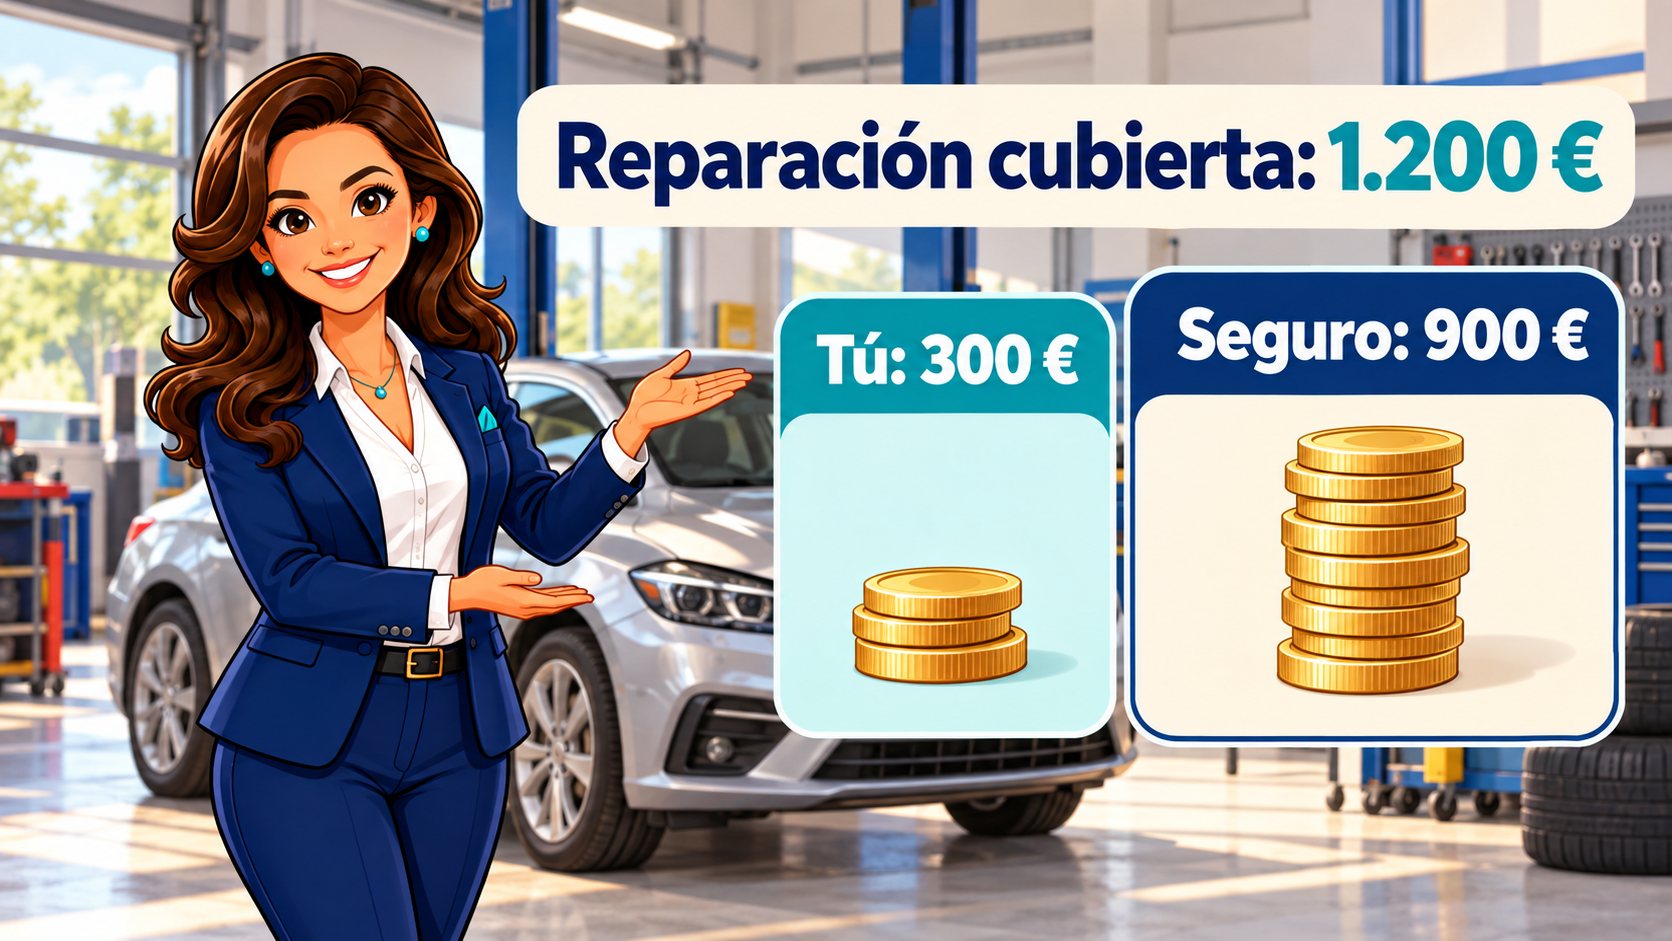
Reparación admitida: 1.200 euros
A tu cargo: 300 euros
A cargo del seguro: 900 euros
No pagas 300 euros además de toda la reparación. En este ejemplo, si el coste admitido es inferior a la franquicia, asumes ese coste; si lo supera, asumes los primeros 300 euros y la aseguradora el resto cubierto.
Las cifras son ilustrativas, sin representar una tarifa ni una oferta. Una franquicia porcentual, un mínimo o una garantía con límites propios puede cambiar el resultado; utiliza la fórmula de tu contrato.
La franquicia no se aplica necesariamente a todo
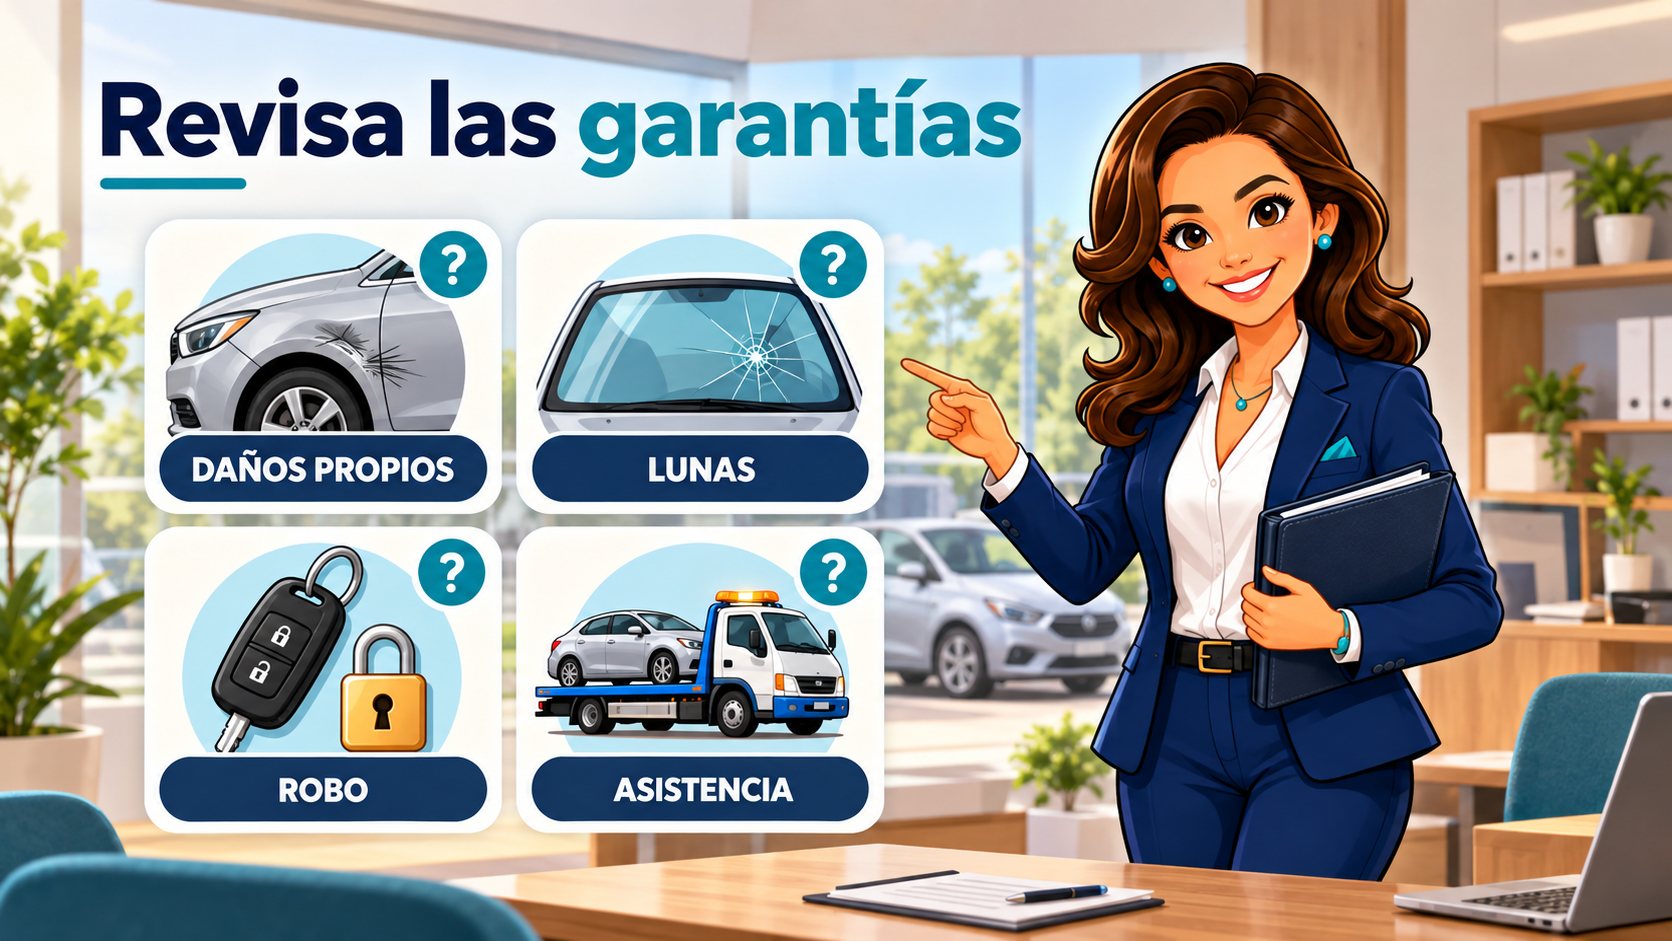
No traslades automáticamente la franquicia de daños propios a lunas, robo, incendio, responsabilidad civil o asistencia. Revisa cada garantía y pide una respuesta concreta sobre cuándo se aplica y cuándo no.
- ¿Es una cantidad fija, un porcentaje o un porcentaje con mínimo?
- ¿Afecta solo a daños propios o también a otras garantías?
- ¿Hay condiciones distintas para siniestro total y reparación parcial?
- ¿Cambian las condiciones según el taller o la modalidad contratada?
La palabra “todo riesgo” tampoco significa que se cubra cualquier hecho. Sigue siendo necesario leer exclusiones, uso del vehículo, personas declaradas y forma de valorar el daño.
¿Una franquicia por parte, por siniestro o por cada daño?
Esta pregunta merece resolverse antes de contratar. Varios roces de aparcamiento acumulados no tienen por qué considerarse un único siniestro porque los comuniques el mismo día. Si proceden de hechos diferentes, el contrato y la valoración pueden dar lugar a aplicaciones separadas de la franquicia.
Pregunta qué documentación se pide para relacionar los daños con un mismo hecho y solicita una explicación del criterio aplicable. No asumas que pintar varias zonas del coche costará siempre una sola franquicia.
Cómo comparar si el ahorro compensa
Utiliza propuestas con garantías y condiciones comparables. Después suma la prima anual y el importe que asumirías en distintos escenarios.
Ejemplo puramente económico: una opción cuesta 450 euros al año con franquicia fija de 300 euros y otra 700 euros sin esa franquicia. Supongamos que todo lo demás es equivalente y que las reparaciones consideradas están cubiertas en ambas. No son precios de mercado ni presupuestos de Pólizas Claras.
Escenario anual: Ningún siniestro aplicable
Con franquicia: 450 euros
Sin franquicia: 700 euros
Escenario anual: Una reparación de 150 euros
Con franquicia: 600 euros
Sin franquicia: 700 euros
Escenario anual: Una reparación de 1.200 euros
Con franquicia: 750 euros
Sin franquicia: 700 euros
Escenario anual: Dos siniestros independientes de más de 300 euros cada uno
Con franquicia: 1.050 euros
Sin franquicia: 700 euros
El ejemplo muestra por qué el descuento anual, por sí solo, no decide la elección. Sin siniestros hay un ahorro de 250 euros; con una reparación grande, el total de la opción con franquicia supera en 50 euros al de la alternativa. No es una predicción: es una forma de entender el riesgo económico que asumes.
El cálculo deja fuera posibles cambios de prima en futuras renovaciones, otras franquicias o diferencias de servicio. Si las coberturas no son equivalentes, compara primero esas diferencias.
Cuándo puede encajar una franquicia
Puede resultar razonable si quieres mantener daños propios, el ahorro es significativo y puedes pagar la franquicia sin comprometer gastos esenciales. También si prefieres asumir pequeñas reparaciones y reservar el seguro para daños de mayor importe.
Comprueba que el importe no sea excesivo en relación con el valor del coche. Una franquicia que parecía pequeña al comprarlo puede merecer otra valoración cuando el vehículo ha perdido valor o cambian tus necesidades.
Cuándo conviene valorar una alternativa
Revisa la elección si el ahorro anual es pequeño, te preocupa afrontar varias franquicias o tu presupuesto no permite pagar la cantidad pactada de forma imprevista. También si sueles tener daños que quedan por debajo del umbral: en esos casos, esa garantía aportará poca ayuda económica para las pequeñas reparaciones.
Evita decidir únicamente por la etiqueta “con” o “sin”. Una póliza sin franquicia puede tener límites o exclusiones que debes conocer, y una con franquicia puede encajar bien si sus condiciones responden a lo que necesitas.
Qué preguntar antes de dar un parte
- ¿El hecho está cubierto y qué documentación debo aportar?
- ¿Cuál es el coste de reparación admitido tras la valoración?
- ¿Qué franquicia se aplica y cómo se ha calculado?
- ¿Se consideran uno o varios siniestros?
- ¿Cómo se gestiona el pago al taller y qué autorización hace falta?
Si existe un tercero identificado que puede ser responsable, la tramitación y una posible reclamación pueden cambiar el resultado. No des por supuesto el pago o la devolución de una franquicia antes de que se aclaren la responsabilidad y el procedimiento.
Preguntas frecuentes
¿Pago la franquicia todos los años aunque no tenga siniestros?
La franquicia no es una cuota anual adicional. Se aplica cuando se produce el supuesto previsto en la garantía. La prima, en cambio, es el precio del seguro que abonas según la forma de pago pactada.
¿Una franquicia de 300 euros implica que cualquier reparación me cuesta 300?
No. En el ejemplo de franquicia fija, una reparación admitida de 150 euros queda íntegramente a tu cargo. El reparto depende del coste y del funcionamiento contractual de esa franquicia.
¿El seguro con franquicia cubre una avería mecánica?
No por el mero hecho de ser un todo riesgo con franquicia. Tendría que existir una garantía que contemple la avería y cumplirse sus condiciones. El mantenimiento y el desgaste no deben confundirse con un daño accidental cubierto.
¿Puedo elegir la franquicia pensando solo en el precio?
Conviene valorar también las garantías, el valor del coche y cuánto podrías pagar en uno o varios siniestros. Si solo conoces la cuota, la comparación está incompleta.
Revisa tu seguro de coche con cifras claras
Antes de renovar, utiliza nuestra guía para revisar una póliza de seguro en diez pasos. Te ayudará a comprobar también conductores, exclusiones, asistencia y condiciones de renovación.
Información orientativa para seguros en España. Los ejemplos suponen reparaciones cubiertas y condiciones equivalentes; no representan ofertas ni garantizan indemnizaciones. El reparto real depende de la póliza y de la valoración del siniestro.